
ناس كتير بتقضي عمرها في الشغل، وبتعتمد على المرتب الشهري في دفع مصاريف البيت، لكن أول ما تقرب من سن الستين بتكتشف إن المعاش المتوقع ممكن يكون أقل بكتير من احتياجاتها الفعلية. الأزمة مش بس في نقص المدخرات، المشكلة الأكبر إن الشخص مش عارف مصاريفه هتكون كام بعد ترك الشغل، ولا المعاش هيغطي منها إيه، ولا هيقدر يسحب كام من فلوسه كل شهر من غير ما يستنزفها.
التقاعد مش نهاية الدخل، دي مرحلة لازم تحسب لها من بدري.
التخطيط للتقاعد معناه إنك تعمل تصور واضح لحياتك، بداية من مصاريف المعيشة والعلاج، مروراً بحساب المعاش والدخل الإضافي، وصولاً لطريقة استخدام مدخراتك السنين الجاية. في المقال ده، مش هنشرح إزاي تختار الأسهم أو الصناديق، تركيزنا الأساسي على إدارة مرحلة التقاعد نفسها، وتغطية الفجوة بين الدخل والمصروفات.
ما فيش رقم واحد يصلح لكل الناس. وفي نهاية المقال ده هيكون معاك ورقة وقلم وطريقة عملية تحسب بيها احتياجاتك وتختبر قدرتك على تمويل حياتك من غير أي تخمين.
السر الأول: احسب مصاريفك الحقيقية بعد التقاعد بدل ما تعتمد على مرتبك الحالي
عشان تبدأ صح، لازم حساب احتياجاتك يبدأ من المصروفات الفعلية، مش من نسبة عشوائية من مرتبك الحالي. الموظف اللي بيقبض مبلغ معين مش بالضرورة يحتاج نفس الرقم لما يسيب الشغل، لأن في مصاريف هتقل، وفي المقابل مصاريف تانية ممكن تزيد جداً.
لازم تفصل بين مصاريف الشغل اللي ممكن تختفي، زي المواصلات اليومية والملابس الرسمية، وبين الالتزامات اللي هتستمر زي السكن والأكل والفواتير والأدوية. نمط حياتك نفسه هيتغير؛ ممكن تقضي وقت أطول في البيت وتستهلك كهربا أكتر، أو تبدأ نشاط جديد يحتاج تمويل.
عشان ما تتصدمش بالواقع، لازم من دلوقتي تجهز جدول المصروفات الشهرية للأسرة بعد التقاعد وتعرف إيه اللي هيزيد وإيه اللي هيقل. قسّم المصروفات لأساسيات لا يمكن الاستغناء عنها، واحتياجات مرنة، ومصروفات دورية غير مفاجئة زي صيانة البيت وتجديد الأجهزة.
التجاهل مش هيخلي المصاريف تختفي.
الخطوات العملية: إزاي تعمل ميزانية واقعية وتحدد مصاريفك الشهرية بدقة
1- اجمع مصروفاتك الفعلية خلال آخر 6 شهور باستخدام تطبيقات إدارة المصاريف الموثوقة زي (مصاريف) أو (Wallet)، وبلاش تعتمد على الذاكرة والتقدير العشوائي.
2- اكتب المصاريف الأساسية الثابتة، وحدد المصاريف المرتبطة بالشغل اللي متأكد إنها هتختفي، واحذفها من الميزانية الجديدة.
3- أضف المصروفات الجديدة اللي تتوقعها، وافصل بين ميزانية الضروريات وميزانية الراحة والترفيه عشان تعرف إيه اللي ممكن تقلله لو حصل نقص في السيولة مستقبلاً.
4- اعمل 3 ميزانيات على الورق: ميزانية تقشفية للضروريات فقط، وميزانية متوقعة لحياتك المعتادة، وميزانية مرتفعة تشمل مصروفات إضافية للطوارئ.
السر الثاني: اعرف المعاش والمزايا اللي تقدر تعتمد عليها فعلًا
المعاش المتوقع هو حجر الأساس في خطتك، لكنه لازم يكون مبني على أرقام رسمية من الدولة، مش مجرد توقعات. قيمة المعاش وموعد استحقاقه بتختلف حسب نظام التأمين، والأجر التأميني، وسنين الخدمة. الأساسيات بتختلف، وعشان كده أول خطوة هي إنك تعرف كيفية حساب المعاش للموظف الحكومي والقطاع الخاص عشان ما تبنيش آمال على أرقام مش دقيقة.
أكتر سؤال بيشغلنا عن طريقة حساب راتب التقاعد من التأمينات، والرد بيعتمد على مراجعة سجلك التأميني قبل ترك العمل بوقت كافٍ والتأكد من تسجيل كل المدد والأجور. وللمصريين، لازم تراجع موقع الهيئة القومية للتأمين الاجتماعي وتتأكد من طباعة برنت تأميني محدث. وللخليج، ادخل على منصة المؤسسة العامة للتأمينات الاجتماعية بالسعودية لمراجعة مدد الاشتراك بشكل إلكتروني.
وبالنسبة لقوانين العمل، شروط استحقاق الموظف لمكافأة نهاية الخدمة مرتبطة بمدة خدمتك وسبب خروجك، ولازم تفصل بين المعاش الحكومي المستمر والمزايا الإضافية المقطوعة من شركتك.
المكافأة المقطوعة مش بديل للدخل الشهري الثابت.
الخطوات العملية: طريقة المراجعة القانونية لملفك التأميني وحساب مستحقاتك
1- سجل دخولك على الموقع الرسمي للتأمينات في بلدك (عن طريق بوابة مصر الرقمية أو منصة نفاذ بالسعودية) وراجع بيانات مدد الاشتراك واطبع تقدير رسمي للمعاش. (نصيحة ذهبية: اتأكد من السن القانوني للتقاعد المعتمد حالياً في بلدك، لأن في دول زي مصر بدأت ترفع سن التقاعد تدريجياً لـ 65 سنة، وده هيغير خطتك الزمنية بالكامل).
2- اطلب من إدارة الموارد البشرية (HR) في شركتك بيان رسمي بمستحقاتك، واعرف كيفية حساب مكافأة نهاية الخدمة عند الاستقالة أو بلوغ السن القانوني.
تحذير خطير: إياك تحسب مكافأة نهاية الخدمة بناءً على إجمالي مرتبك؛ في أغلب قوانين العمل في مصر والخليج، المكافأة بتتحسب على “الراتب الأساسي” فقط بدون البدلات، وده ممكن يقلل المبلغ المتوقع للنص تقريباً، فلازم تتأكد من الرقم الفعلي عشان ما تتصدمش. وكمان لو ناوي (تتقاعد مبكراً بالاستقالة)، خلي بالك إن قوانين العمل بتخصم نسبة كبيرة من المكافأة (بتوصل للثلثين أحياناً) لو ما كملتش عدد سنين معين، فاحسبها صح الأول.
3- افصل تماماً بين الدخل الدوري المتوقع (المعاش الشهري) وبين المبالغ المقطوعة (مكافأة نهاية الخدمة) لأن استخدام كل مبلغ فيهم له استراتيجية مالية مختلفة.
4- تحذير خطير: فخ كبير بيقع فيه كتير، ولما يسألوا هل يحق للبنك حجز مكافأة نهاية الخدمة لسداد القروض؟ بيتفاجأوا إن البنك من حقه يخصم المديونية فوراً لو في قروض غير مسددة. لازم تصفي مديونياتك بالكامل قبل إنهاء خدماتك.
السر الثالث: احسب الفجوة بين معاشك واحتياجاتك وحدد المبلغ الناقص كل شهر
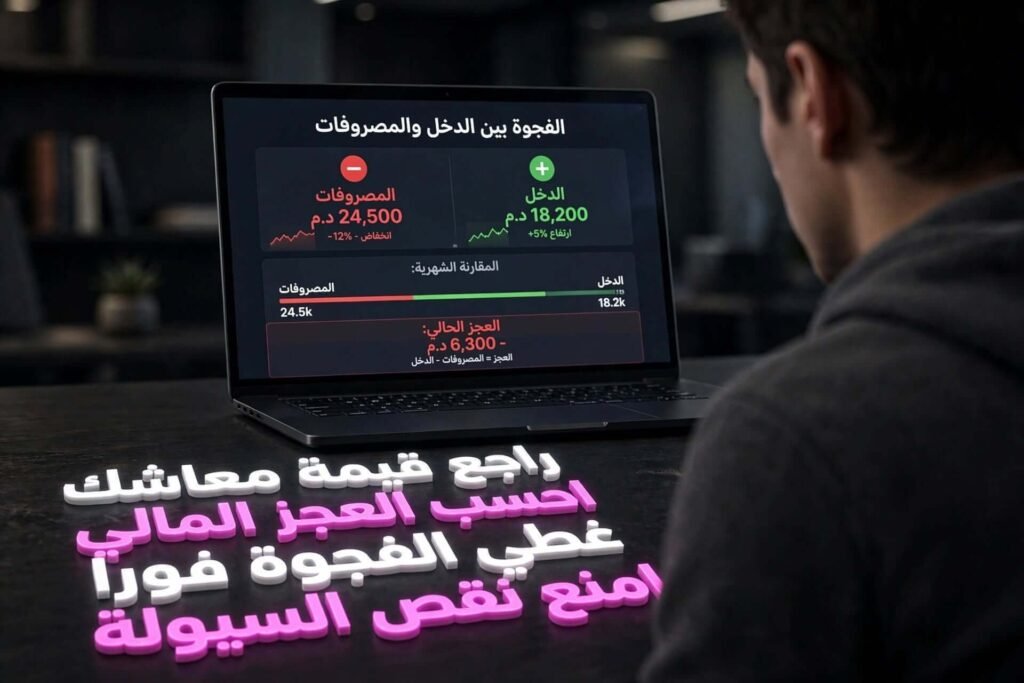
لو بتسأل ما هي الخطوة المهمة في التخطيط المالي للتقاعد؟ فالإجابة القاطعة هي حساب الفجوة بين دخلك المستقبلي ومصاريفك الحقيقية. التخطيط الصح بيبدأ من حساب الفجوة بين المعاش والمصروفات الشهرية، لأن ده الرقم اللي لازم تدور إزاي تغطيه من مدخراتك.
الفجوة التقاعدية هي ببساطة الفرق بين اللي هتصرفه واللي هتقبضه. لو مصاريفك أعلى من معاشك، فالمبلغ الناقص ده احتياج حتمي لازم تحط له خطة واضحة. ولازم الحسبة دي تتعمل على أساس الدخل الصافي المتاح للاستخدام، مش إجمالي الدخل اللي لسه هيتخصم منه تأمين صحي أو رسوم.
الاعتماد على افتراضات متفائلة هو أقصر طريق للإفلاس.
في معادلة بسيطة بتساعدك في حساب نسبة التقاعد من الراتب الشهري عشان تعرف هينزلك كام بالظبط وكم يتبقى من احتياجاتك. ولأن الأسعار بتتغير كل سنة، الفجوة دي لازم تتحسب في أكتر من سيناريو لمواجهة التضخم وارتفاع تكاليف المعيشة.
الخطوات العملية: معادلة الأرقام الحاسمة لاكتشاف العجز المالي
1- اكتب المبلغ الشهري المتوقع للمصروفات الأساسية اللي حسبتها في السر الأول، واطرح منه إجمالي الدخل المنتظم الصافي من المعاش.
2- الموضوع مش تخمين، وعشان تحسب متوسط الدخل الشهري بعد المعاش إنت محتاج ورقة وقلم وتجميع لكل مصادر دخلك المؤكدة فقط، وتجاهل أي وعود بمكافآت استثنائية مش مضمونة.
3- احسب الفجوة الشهرية واضربها في 12 عشان تطلع العجز السنوي. لو الفجوة 5 آلاف شهرياً، فإنت محتاج مصدر إضافي يغطي 60 ألف سنوياً.
4- افصل الفجوة المرتبطة بالمصاريف الأساسية (اللي لازم تتغطى فوراً) عن الفجوة المرتبطة بالترفيه، عشان تعرف أولوياتك لو نقصت السيولة في أول سنين التقاعد.
السر الرابع: نوع مصادر دخلك ورتبها حسب درجة الأمان والاستقرار
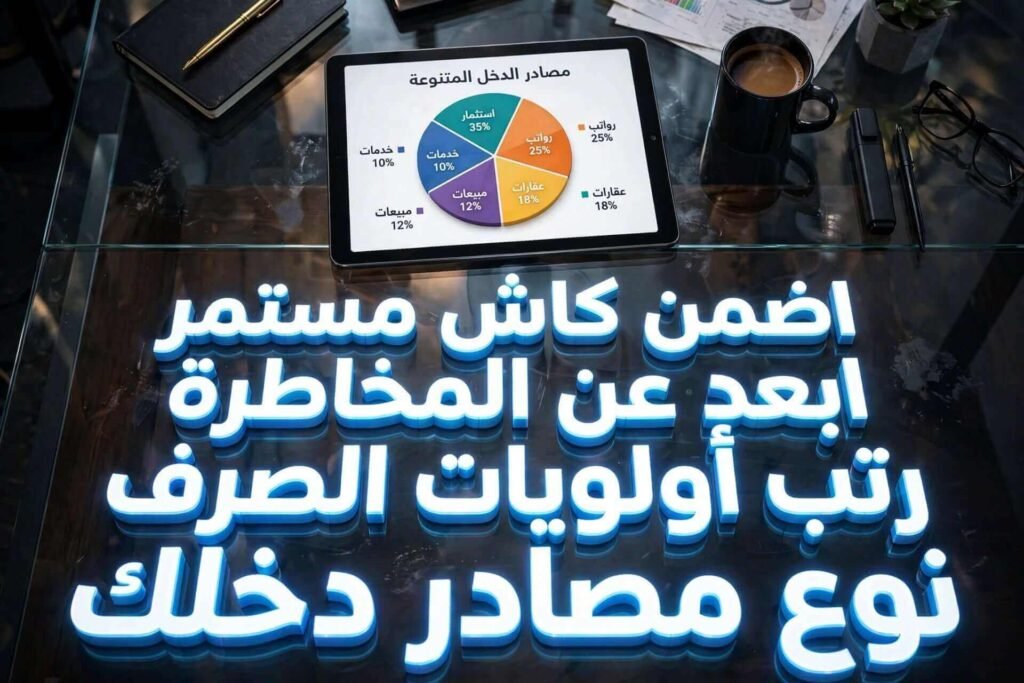
التخطيط للتقاعد مش بيقف عند معرفة قيمة المعاش، لكنه بيشمل ترتيب مصادر الدخل المختلفة وتحديد دور كل مصدر في تلبية احتياجاتك. الشباب اللي بتفكر تسيب الشغل في الأربعينات، لازم يجهزوا خطة محكمة للادخار بهدف التقاعد المبكر لأن المعاش الحكومي لوحده مش هيكفي. لازم تفرق بوضوح بين الدخل المضمون اللي هينزل في حسابك كل شهر زي الساعة، وبين الدخل المتغير اللي بيعتمد على أرباح السوق أو ظروف الإيجارات.
المعاش مش كفاية، المستثمر الشاطر هو اللي بيبني مصادر الدخل السلبي بعد سن الستين زي توزيعات الأرباح أو إيجار العقارات. الفكرة هنا مش اختيار منتج استثماري بعينه، الفكرة هي إدارة التدفقات النقدية بذكاء. خصص المصادر المستقرة عشان تدفع بيها الفواتير والإيجار والأكل، وسيب المصادر المتغيرة للترفيه والمصاريف المرنة.
الاعتماد على مصدر واحد متقلب هو انتحار مالي.
ممكن تفكر تستمر في تقديم استشارات أو شغل حر (Freelance) بعد ما تسيب وظيفتك الأساسية، وده شيء ممتاز لو صحتك تسمح، بس ما تبنيش عليه خطتك كأنه دخل دائم ومضمون مدى الحياة.
الخطوات العملية: إزاي ترتب مصادر الدخل وتوظفها لخدمة ميزانيتك
1- افتح شيت (Google Sheets) أو (Excel)، واكتب كل مصدر دخل متوقع، وصنفه لـ 3 أقسام: دخل منتظم (معاش حكومي)، دخل متغير بييجي من الصكوك الإسلامية أو العقارات، ودخل مجهود شخصي (استشارات أو عمل جزئي).
2- اربط المصادر ببعضها؛ خصص الدخل المنتظم لتغطية المصاريف الأساسية اللي ما ينفعش تتأجل، ووجه الدخل المتغير لميزانية السفر، الهدايا، أو إعادة استثماره بنظام الفائدة المركبة عشان ينمو بشكل أسرع.
3- تحذير خطير: ما تبنيش أي أقساط أو التزامات شهرية ثابتة على أرباح أو إيرادات غير مؤكدة. لو السوق ريح شهرين، هتلاقي نفسك بتسحب من أصل مدخراتك بخسارة عشان تسدد أقساطك، وده هيدمر خطتك بالكامل.
4- حط بديل سريع. اسأل نفسك: لو الشقة اللي مأجرها قعدت فاضية 3 شهور، هصرف منين؟ تجهيز الإجابة دي مسبقاً بيوفر عليك ضغط نفسي كبير.
السر الخامس: خطط للسحب من مدخراتك من غير ما تستنزفها في أول سنوات التقاعد

المدخرات لوحدها قيمتها بتقل، وعشان كده تنويع أصولك زي الاستثمار للتقاعد في الذهب والعقارات بيعتبر درع حماية لفلوسك من التضخم. بس خلي بالك، في فرق ضخم بين إنك تملك مبلغ كبير في البنك، وبين إنك تعرف تحول المبلغ ده لدخل شهري يعيشك سنين طويلة من غير ما يخلص فجأة.
عشان فلوسك ما تخلصش في أول كام سنة، لازم تطبق استراتيجية السحب الآمن من مدخرات التقاعد وتسحب نسبة بسيطة كل سنة. تحديد مبلغ السحب بيحتاج تبص على حجم مدخراتك، ومعدل التضخم، وسنين التقاعد المحتملة. السحب المبالغ فيه في بداية التقاعد، خصوصاً لو الأسواق نازلة، بيعمل فجوة مستحيل تعوضها بعدين.
السحب العشوائي بيستنزف أصل الفلوس في صمت.
لازم تفصل تماماً بين الفلوس المخصصة لمصاريفك القريبة (زي مصاريف السنة دي واللي بعدها)، وبين المدخرات المخصصة للسنوات البعيدة اللي لازم تفضل مستثمرة وتكبر مع الوقت.
الخطوات العملية: تحديد خطة سحب ذكية تحافظ على استمرار أموالك
1- احسب المبلغ المتاح فعلياً للاستخدام، ولازم تبدأ بتطبيق مبادئ إدارة الديون عشان تخصم أي التزامات أو مصاريف كبيرة معروفة مسبقاً زي زواج الأولاد.
2- طبق قاعدة مبدئية للسحب (زي قاعدة الـ 4% الشهيرة مع تعديلها حسب التضخم في بلدك)، بس خليها قاعدة مرنة تقدر تقللها لو مصاريفك قلت أو السوق اتراجع.
3- استخدم التطبيقات البنكية (زي الأهلي نت بمصر أو تطبيق الراجحي بالسعودية) لعمل (أمر تحويل دائم) ينقل مبلغ السحب المحدد أوتوماتيكياً من حساب الادخار لحساب المصروفات أول كل شهر، عشان ما تضعفش وتسحب أكتر من المسموح.
4- راجع خطة السحب مرة كل سنة. لو لقيت الرصيد بينزل أسرع من المتوقع، لازم تاخد قرار فوري بتقليل ميزانية الترفيه لحد ما الأمور تستقر.
السر السادس: استعد لتكاليف العلاج والطوارئ والالتزامات العائلية
الجانب اللي بننساه دايماً هو كيفية الاستعداد لارتفاع مصاريف العلاج بعد التقاعد، وده بند لازم يكون له ميزانية طوارئ مستقلة. ميزانيتك مش مجرد أكل وشرب وفواتير، مع تقدم العمر الاحتياجات الصحية بتتغير، وممكن تظهر تكاليف علاج ما كانتش في الحسبان وقت إعداد الخطة.
لو استخدمت كل مدخراتك في المصاريف اليومية وتجاهلت الطوارئ، أي أزمة صحية هتجبرك تبيع أصولك (زي دهب أو أسهم) في وقت غير مناسب وبخسارة كبيرة. كمان الالتزامات العائلية زي مساعدة الأولاد أو رعاية أحد الوالدين ممكن تستمر معاك بعد الستين، ولازم تتحدد لها حدود واضحة.
المرض ما بيبعتش إنذار، والتأمين هو خط الدفاع الأول.
لازم تراجع التغطية الصحية المتاحة ليك، وتقرأ حدود التغطية وتكاليف التجديد، لأن وجود بطاقة تأمين مش معناه إن كل حاجة مجانية.
الخطوات العملية: تجهيز خطة حماية مالية ضد المفاجآت الصحية والعائلية
1- راجع وثيقتك الصحية فوراً، سواء كانت ضمن (التأمين الصحي الشامل) و(مصر للتأمين) بمصر، أو شركات زي (بوبا Bupa) و(التعاونية) بالخليج. اعرف بالضبط نسبة التحمل بتاعتك في العمليات الجراحية والأدوية المزمنة.
2- افتح (حساب توفير) منفصل تماماً عن حساب مصاريفك اليومية، وسميه “صندوق الطوارئ الصحية”. حط فيه مبلغ يغطي أي استثناءات أو تكاليف غير مغطاة تأمينياً.
3- ناقش مسؤولياتك المالية مع أسرتك بوضوح. حدد سقف للمبالغ اللي تقدر تساهم بيها في مساعدة الأولاد من غير ما ده يضر باحتياجاتك الأساسية.
4- حط أولويات واضحة وقت الأزمات؛ لو حصل عجز فوري، المصاريف اللي لازم تُحمى أولاً هي السكن، العلاج، والأكل، وأي حاجة تانية تتأجل فوراً.
السر السابع: اختبر خطة التقاعد قبل ما تسيب الشغل وراجعها بانتظام

التخطيط للتقاعد الناجح مش ورقة وقلم وبس، ده تجربة حية. احذر من أخطاء شائعة تدمر ميزانية المتقاعدين في السنوات الأولى زي السفر المكلف أو الدخول في مشاريع تجارية مش مدروسة بمكافأة نهاية الخدمة. الخطة الجيدة لازم يتم اختبارها في الواقع عشان تتأكد إنها قادرة تصمد لو الظروف اتغيرت.
لازم تستعد قبل ما تقدم استقالتك بوقت كافي. لو لقيت في عجز في الميزانية التجريبية، لسه قدامك فرصة تعدل مصاريفك، أو تزود مدخراتك، أو حتى تأجل قرار التقاعد الكامل وتتجه للتقاعد الجزئي لو شركتك بتسمح بكده.
الاستقالة من غير اختبار هي قفزة في المجهول.
المراجعة السنوية للخطة مش رفاهية؛ لأن الحياة الفعلية بعد التقاعد هتختلف عن توقعاتك، والتعديل المبكر بيحميك من كوارث مالية متأخرة بيكون صعب حلها.
الخطوات العملية: إزاي تعمل محاكاة فعلية لخطتك وتتجنب صدمة أول سنة
1- اختار تاريخ مبدئي للتقاعد، واحسب الشهور المتبقية. قبل الموعد بـ 3 شهور، ابدأ تعيش فعلياً على (الميزانية المقترحة للتقاعد) اللي حسبناها في السر الأول، وشيل باقي مرتبك الحالي في حساب مقفول كأنك مش شايفه.
2- اختبر أسوأ السيناريوهات في المحاكاة دي. افترض إن التضخم زاد 10%، أو إن عائد مدخراتك قل، وشوف هل الميزانية المقترحة لسه قادرة تعيشك بكرامة ولا لأ.
3- تحذير خطير: إياك تستخدم (مكافأة نهاية الخدمة) في سداد ديون قديمة أو الدخول في مشاريع تجارية جديدة من غير دراسة جدوى صارمة. المكافأة دي دورها الأساسي تسند خطة السحب بتاعتك، مش إنها تتصرف في أول شهر.
4- حط مؤشرات إنذار واضحة؛ لو الرصيد بينزل أسرع من المتوقع، أو في عجز شهري متكرر لمدة 3 شهور ورا بعض، لازم تفعل خطة الطوارئ فوراً وتقلل سحبك وتراجع مصاريفك الأساسية.
الخلاصة بالأرقام: مقارنة البدائل وطريقة حساب الميزانية بنفسك
تطبيق هذه البدائل بدقة يقلص النفقات الإجمالية بنسبة تتراوح بين 30% إلى 40% ويطيل عمر مدخراتك.
الأسئلة الشائعة حول التخطيط للتقاعد وحساب المعاش وإدارة المدخرات (FAQ)
1. يعني إيه التخطيط للتقاعد؟
2. أبدأ التخطيط للتقاعد من سن كام؟
3. إزاي أعرف إن المعاش هيكفيني بعد التقاعد؟
4. أعمل إيه لو المعاش أقل من مصاريفي؟
5. هل لازم أكون جمعت مبلغ كبير جداً قبل التقاعد؟
6. إزاي أحسب المبلغ الشهري اللي هحتاجه بعد ما أسيب الشغل؟
7. هل أقدر أعتمد على معاشي ومعاه دخل إضافي فقط؟
8. أسحب كام من مدخراتي كل شهر بعد التقاعد؟
قائمة المراجعة الذهبية (احفظها سكرين شوت على موبايلك)
قبل ما تاخد أي خطوة في التخطيط للتقاعد، تأكد من تنفيذ هذه البنود السبعة:
- [ ] احسب احتياجاتك: جهز ميزانية دقيقة للمصاريف الأساسية والمرنة والسنوية، وبلاش تعتمد على التخمين.
- [ ] راجع المعاش: ادخل على موقع التأمينات واطلب تقدير رسمي للدخل المتوقع وموعد بدء الصرف.
- [ ] احسب الفجوة: اطرح دخلك المنتظم من مصاريفك، وحدد العجز اللي محتاج تغطيه بفلوس إضافية.
- [ ] رتب مصادر الدخل: افصل بين الدخل المنتظم والمتغير، وخلي المستقر للمصاريف اللي ما ينفعش تتأجل.
- [ ] خطط للسحب: حدد نسبة ثابتة وواضحة لاستخدام المدخرات عشان ما تخلصش منك في أول كام سنة.
- [ ] جهز للطوارئ: راجع تأمينك الصحي واعمل صندوق سيولة للأزمات الطبية والالتزامات العائلية المفاجئة.
- [ ] اختبر القرار: جرب تعيش شهرين على ميزانية التقاعد قبل ما تستقيل، عشان تحل أي عجز بدري.


Comments
[…] لشاب أعزب غير مناسبة تماماً لأسرة فيها أطفال أو كبار سن. العروض اللي بتقدمها شركات التأمين الطبي للأفراد […]