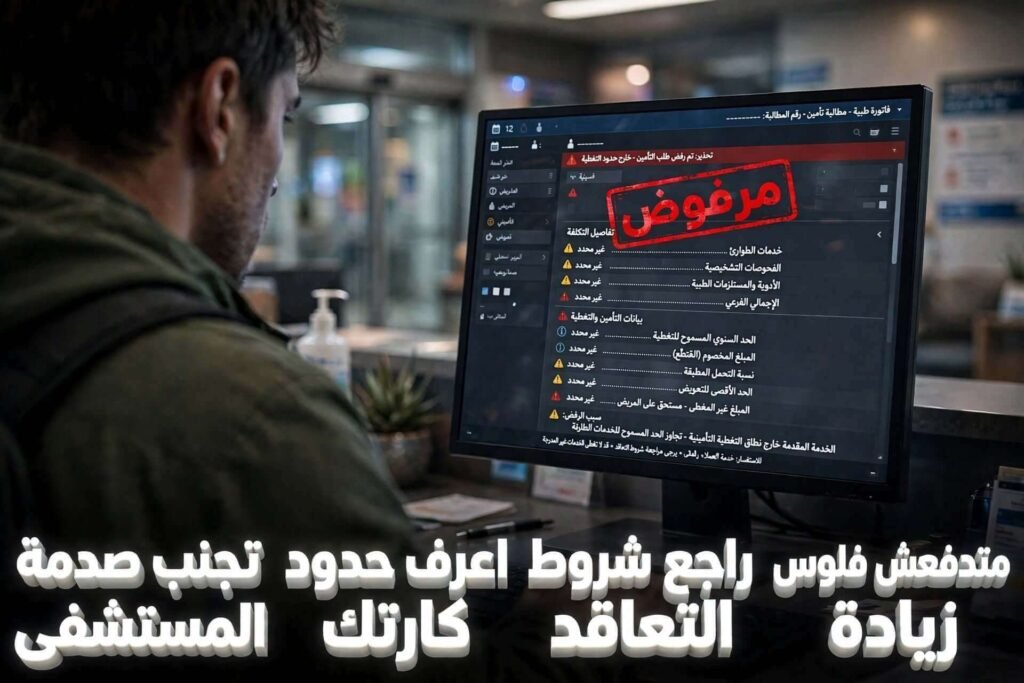
تخيل إنك تدخل مستشفى خاص وقت أزمة صحية طارئة ومعاك بطاقة علاجية دفعت مقابلها مبلغاً كبيراً، وفجأة يبلغك موظف الاستقبال إن وثيقتك ما بتغطيش العملية دي أو إنك مطالب بدفع عشرات الآلاف من جيبك حالاً! الصدمة دي بتحصل كثيراً لناس اشتروا راحة بالهم على الورق، لكنها وقعت في فخ الشروط الغامضة والحدود الفرعية اللي ما حدش شرحها ليهم قبل التوقيع.
اختيار التأمين الصحي الخاص المناسب بيبدأ من تحديد احتياجاتك العلاجية الفعلية، وفحص جدول المنافع والحدود الفرعية لكل خدمة، والتحقق من قوة الشبكة الطبية المعتمدة قبل مقارنة الأسعار. الدليل ده بيكشف لك من خلال 7 أسرار عملية إزاي تقرأ شروط التغطية والاستثناءات وفترات الانتظار، وتحسب التكلفة الفعلية شاملة نسب التحمل، وتستخدم وثيقتك بذكاء لضمان قبول مطالباتك وحماية حقك القانوني في مصر والخليج.
السر الأول: حدد احتياجاتك الطبية قبل ما تقارن أسعار التأمين الصحي
قبل ما تقارن بين شركات التأمين الطبي المرخصة في مصر أو الخليج وتجمع عروض أسعار عشوائية، لازم تحدد احتياجات بيتك الفعلية الأول؛ لأن الوثيقة المناسبة لشاب أعزب غير مناسبة تماماً لأسرة فيها أطفال أو كبار سن. العروض اللي بتقدمها شركات التأمين الطبي للأفراد بتختلف تماماً في أسعارها وشروطها عن عقود الشركات الجماعية؛ فوثائق الشركات بتوزع المخاطر على عدد كبير من الموظفين وبتقدم شروطاً أسهل، بينما وثائق الأفراد والعائلات بتخضع لتقييم طبي دقيق لكل شخص على حدة وبتفصل بين التغطية الأساسية والمزايا الإضافية الاختيارية (Riders).
لما تطلب عرض سعر لـتأمين أفراد صحي، ركز على حدود التغطية داخل المستشفى (In-patient) مش بس خصومات العيادات الخارجية (Out-patient). التغطية داخل المستشفى هي خط دفاعك الحقيقي وقت الكوارث الطبية لأنها بتشمل العمليات الجراحية، الإقامة، العناية المركزة، أتعاب الجراحين والتخدير، والمستلزمات الطبية الغالية زي الدعامات والشرائح. في المقابل، تغطية العيادات الخارجية بتشمل كشوفات الأطباء، الأدوية المتكررة، التحاليل المخبرية، والأشعة التشخيصية (مثل الرنين المغناطيسي والأشعة المقطعية)، ودي خدمات بتستخدمها بشكل دوري لكن تكلفتها الفردية معروفة ويمكن التحكم فيها.
اختيار وثيقة تأمين أفراد الأسرة بيحتاج مراجعة دقيقة لأعمار كل فرد والخدمات الطبية اللي بيستهلكها بشكل متكرر على مدار السنة، عشان ما تدفعش قسطاً ضخماً في مزايا إضافية مش هتستخدمها زي تغطية الحمل والولادة لأسرة مكتفية بعدد أطفالها، أو تغطيات البصريات والأسنان التجميلية.
ولو بتدور على تأمين عوائل المقيمين في الخليج، لازم تتأكد إن الوثيقة متوافقة مع الاشتراطات الرسمية للإقامة ومربوطة إلكترونياً بالأنظمة الحكومية (مثل منصة “أبشر” و”مقيم” في السعودية، أو أنظمة الإقامة وهيئة الصحة في الإمارات). وفي مصر، بتشرف الهيئة العامة للرقابة المالية على شركات التأمين وتقدر ترجع ليها للتحقق من ترخيص أي شركة أو وسيط قبل التعاقد.
الوثيقة الأغلى مش دايماً هي الأفضل لحالتك، والوثيقة الأرخص ممكن تكون مجرد كارت خصومات ما بيحميكش وقت العمليات الكبرى.
الخطوات العملية: إزاي تجهز قائمة احتياجاتك الطبية وتفلتر العروض قبل الشراء

- افتح ملفاً رقمياً على تطبيق (Google Sheets) أو ورقة خارجية، وسجّل فيها أعمار كل أفراد الأسرة، وعدد مرات زيارة الأطباء المتوقعة سنوياً، والأدوية أو الفحوصات الدورية اللي بيحتاجها كل فرد.
- قسّم احتياجاتك الطبية إلى فئتين واضحتين: “تغطيات حتمية لا تقبل التنازل” (مثل الطوارئ، العمليات الجراحية، الإقامة بالمستشفى، والأمراض الحرجة)، و”تغطيات تكميلية” (مثل العيادات الخارجية، العلاج الطبيعي، الأسنان، والنظر).
- حدد ميزانيتك السنوية القصوى المتاحة لدفع القسط، واطلب من الشركات عروضاً تفصل بوضوح بين تكلفة الوثيقة الأساسية وتكلفة كل ميزة إضافية، عشان تستبعد المزايا اللي ما بتناسبش حالتك وتوفر في السعر.
- عشان تختار وثيقة التأمين الصحي الأنسب لاحتياجاتك، ابدأ بطلب عروض أسعار مكتوبة ومفصلة من 3 شركات مرخصة على الأقل، وقارن شروطهم وحدود تغطيتهم بناءً على قائمة احتياجاتك المسجلة.
تحذير خطير: شراء وثيقة تقتصر على “خصومات العيادات والتحاليل” بدون تغطية ائتمانية حقيقية للعمليات الجراحية والطوارئ داخل المستشفيات سيعرضك لتحمل فواتير علاجية باهظة بالكامل من جيبك الخاص وقت الأزمات الصحية الكبرى.
السر الثاني: فك شفرة جدول التغطية واكتشف الحدود والاستثناءات المخفية
أكبر غلطة إنك تشتري بوليصة تأمين طبي بناءً على كلام المندوب الشفهي أو الإعلانات التسويقية من غير ما تقرأ جدول الاستثناءات والحدود الفرعية حرفياً. كتير من العملاء بيفرحوا لما يسمعوا إن “الحد الأقصى السنوي للوثيقة” رقم ضخم، لكنهم ما بياخدوش بالهم من حيلة “الحدود الفرعية” (Sub-limits)؛ وهي سقوف مالية صغيرة بتحطها الشركة جوه الجدول لكل خدمة على حدة. يعني ممكن تكون وثيقتك بحد أقصى كبير، لكن جوه الجدول فيه حد أقصى صغير جداً لسعر الغرفة اليومي، أو سقف منخفض لتكلفة الأشعة المتقدمة، أو عدد جلسات محدود جداً للعلاج الطبيعي، وأي مبلغ بيزيد عن السقف الفرعي ده بتدفعه أنت بالكامل.
قبل اتخاذ قرار شراء بوليصة تأمين، اطلب نسخة كاملة من الشروط والأحكام عشان تراجع الحدود الفرعية بنفسك وتفهم الفرق بين وجود الخدمة في جدول المزايا وبين استحقاق تغطيتها فعلياً في حالتك. قراءة جدول المنافع والاستثناءات الطبية حرفياً هي أفضل وسيلة لتقليل احتمال مفاجآت الحدود الفرعية الضعيفة وقت الطوارئ. الجدول ده هو اللي بيحدد طريقة تغطية الكشف، العمليات، درجة الإقامة (جناح، غرفة مفردة، أو مشتركة)، وصرف الأدوية (هل يغطي الأدوية الأصلية Brand ولا البدائل المكافئة Generic فقط).
خد بالك إن فترة الانتظار في وثيقة التأمين الصحي ممكن تمنعك من إجراء عمليات معينة غير طارئة، زي اللوز أو الغضروف أو المرارة أو الفتق حسب شروط الوثيقة، أو تغطية الحمل والولادة في أول شهور التعاقد حتى لو الخدمة مكتوبة في جدول المنافع. كما يجب مراجعة موقف التغطية من خدمات الأسنان، النظر، والصحة النفسية؛ لأن كثير من الوثائق الفردية بتستثنيها تماماً أو بتحط ليها حدوداً فرعية وفترات انتظار طويلة. وفي السعودية، مراجعة منافع الوثيقة الموحدة من خلال مجلس الضمان الصحي بتعرفك الحد الأدنى لحقوقك العلاجية الإلزامية اللي القانون بيضمنها لك ولأسرتك قبل إضافة أي مزايا تكميلية.
الخطوات العملية: إزاي تقرأ جدول المنافع وتكشف البنود المقيدة للتغطية
- امسك “جدول المنافع” (Table of Benefits) وقارن بين “الحد الأقصى السنوي الإجمالي” وبين “الحدود الفرعية” المخصصة للإقامة اليومية، العناية المركزة، العمليات، الأدوية، والأشعة للتأكد من تناسبها مع أسعار المستشفيات الحقيقية.
- راجع قائمة “الاستثناءات العامة والخاصة” الملحقة بالعقد، وحدد الخدمات التي قد تكون مستثناة تماماً حسب شروط الوثيقة، مثل الجراحات التجميلية أو علاج السمنة أو الفيتامينات والمكملات الغذائية أو الإصابات الناتجة عن رياضات خطرة.
- افحص عمود “فترات الانتظار” (Waiting Periods) أمام كل خدمة طبية، وسجّل عدد الشهور المطلوب مرورها من تاريخ بداية الوثيقة قبل ما يحق لك استخدام تغطية العمليات الجراحية الباردة أو متابعة الحمل والولادة.
- اكتب قائمة بأي مصطلحات تعاقدية غير واضحة في الجدول (مثل عبارة “تُغطى حسب الأسعار التعاقدية السائدة” أو “بحد أقصى للحالة الواحدة”)، واطلب من الشركة تفسيراً مكتوباً عبر البريد الإلكتروني الرسمي قبل التوقيع.
تحذير خطير: وجود اسم الخدمة الطبية داخل جدول المنافع لا يعني تغطيتها تلقائياً بنسبة 100%؛ فإهمال قراءة الشروط المقيدة للخدمة (مثل اشتراط أن تكون الحالة مهددة للحياة أو خاضعة لسقف مالي فرعي منخفض) قد يفقدك الحق في التغطية عند الحاجة الفعلية.
السر الثالث: الشبكة الطبية: إزاي تتأكد إن المستشفيات والدكاترة اللي محتاجهم مشمولين؟
قوة التغطية الصحية بتتقاس بمدى سهولة وصولك لمقدم الخدمة الطبية وقت التعب من غير تعقيد. عشان كده لازم تفرق بين نظامين أساسيين في التشغيل: نظام “الشبكة الطبية المباشرة” (Direct Billing) اللي بيسمح لك تتعالج في المستشفيات والمراكز المتعاقدة ببطاقة التأمين مباشرة من غير ما تدفع غير نسبة التحمل، ونظام “العلاج خارج الشبكة بالتعويض” (Reimbursement) اللي بيجبرك تدفع الفاتورة كاملة من جيبك الأول، وبعدين تقدم الأوراق للشركة عشان تسترد جزء من المبلغ حسب “أسعار التعاقد المعتمدة لديها” مش حسب الفاتورة الفعلية اللي دفعتها للطبيب الخارجي.
اختيار شركة التأمين الصحي المناسبة في مصر أو الخليج بيعتمد على قوة الشبكة الطبية قريب من بيتك وشغلك ومرونة الموافقات، مش مجرد اسم الشركة في الإعلانات. بعض الوثائق بتدار مباشرة من شركة التأمين، وبعضها بتدار عن طريق شركات إدارة مطالبات التأمين الصحي المعروفة باسم (TPA – Third Party Administrators) زي شركات الإدارة الطبية المتخصصة، ودي الجهة الفعلية اللي بتمتلك الشبكة الطبية وبتراجع الموافقات المسبقة والفواتير.
وجود اسم مستشفى كبير في شبكة المستشفيات والمستوصفات المعتمدة ما بيعنيش دايماً إن كل الاستشاريين وأساتذة الجامعة اللي بيكشفوا جواها مشمولين في فئتك؛ لأن الشركات بتقسم الشبكة لفئات (مثل فئة A وB وC أو شبكة ماسية وذهبية وفضية)، وممكن المستشفى يقبل كارت التأمين في الطوارئ أو القسم الداخلي بس، ويرفضه في العيادات الخارجية لكبار الاستشاريين.
لو عايز تعرف شبكة المستشفيات بدقة، فالطريقة الأضمن هي تحميل الدليل الطبي المحدث من التطبيق الرسمي للشركة أو شركة الإدارة الطبية قبل الإمضاء، والتأكد من الفئة المحددة في عرض السعر. وبعد إصدار الوثيقة، تقدر تستعلم إلكترونياً عن سريان التغطية وتفاصيل الفئة والشبكة المربوطة برقم هويتك، سواء عبر تطبيق شركة التأمين في مصر، أو عبر مجلس الضمان الصحي في السعودية، أو عبر جهات الصحة المختصة في الإمارات.
الخطوات العملية: إزاي تختبر الشبكة الطبية عملياً قبل دفع القسط

- حدد 3 مستشفيات كبرى، ومعملين تحاليل، ومركز أشعة، وصيدلية كبرى قريبين من محل سكنك ومكان عملك، واعتبرهم المعيار الأساسي لقبول أو رفض أي شبكة طبية.
- ادخل على الموقع الإلكتروني أو التطبيق الرسمي لشركة التأمين (أو شركة الإدارة الطبية TPA المحددة في العرض)، وابحث عن أسماء مقدمي الخدمة دول داخل نفس “فئة الشبكة” المعروضة عليك بالظبط مش في الشبكة العامة للشركة.
- تواصل هاتفياً مع مكتب التأمينات الطبية داخل المستشفيات الثلاثة اللي اخترتها، واسألهم بشكل مباشر: “هل بطاقة شركة كذا (فئة كذا) شغالة عندكم في العيادات الخارجية والطوارئ والعمليات، وهل إجراءات موافقاتها سريعة ولا فيها مشاكل؟”.
- تحقق من شروط “العلاج خارج الشبكة” في الوثيقة، واعرف النسبة المئوية والسقف المالي اللي بترجعه الشركة لو اضطررت تكشف عند طبيب استشاري غير متعاقد معهم، واحتفظ بنسخة PDF من دليل الشبكة الطبية الساري وقت التعاقد.
تحذير خطير: الاعتماد على قائمة مستشفيات قديمة مطبوعة أو كلام شفهي بأن “كل مستشفيات الجمهورية أو المملكة داخل الشبكة” دون فحص فئة الشبكة المحددة في عقدك قد يضعك أمام مستشفيات ترفض استقبال بطاقتك التأمينية بسبب استبعادها من الفئة الاقتصادية المحددة في وثيقتك.
السر الرابع: احسب التكلفة الحقيقية للتأمين بدل ما تنخدع بأقل قسط
مطاردة أرخص بوليصة تأمين ممكن يكلفك أضعاف تمنها وقت التعب؛ لأن القسط السنوي الظاهر مش هو التكلفة الإجمالية الحقيقية للرعاية الطبية. المعادلة المالية بتتكون من تجميع: قيمة القسط المدفوع، مصاريف التحمل الثابت (Deductible) اللي بتدفعها في كل زيارة أو خدمة، ومبلغ المشاركة النسبية (Co-insurance) اللي بتتحمل فيه نسبة مئوية من فاتورة العلاج حسب شروط الوثيقة وحد أقصى محدد لها. إضافة لكده، الحدود الفرعية والاستثناءات بتلعب دور حاسم في تحديد المبلغ اللي هتدفعه من جيبك وقت الحاجة.
عشان تفهم الصورة بوضوح، تعال ناخد مثالاً رقمياً افتراضياً يوضح الفرق: لو افترضنا، كمثال توضيحي فقط، إنك قارنت بين وثيقتين؛ الأولى بقسط سنوي منخفض لكن بنسبة تحمل أعلى وحدود فرعية ضيقة للأدوية والعمليات، والثانية بقسط أعلى نسبياً لكن بنسبة تحمل أقل وتغطية أوسع للعمليات والطوارئ. لو تعرضت لعملية جراحية تكلفتها الإجمالية 100 ألف، اضرب التكلفة في نسبة التحمل المكتوبة في كل وثيقة لتعرف المبلغ المتوقع دفعه من جيبك، ثم أضف أي فروق ناتجة عن الحدود الفرعية؛ وبكده ممكن تلاقي إن الوثيقة الأغلى في القسط أوفر على المدى الطويل في بعض الحالات.
عند تجديد التعاقد السنوي، لازم تاخد في اعتبارك إن شركات التأمين بتعدل أسعار الأقساط سنوياً بناءً على معدلات التضخم الطبي وزيادة شرائح الأعمار، وشروط التجديد بتوضح عادة حق الشركة في تعديل القسط أو شروط التحمل حسب سياسة التجديد واستخدام التغطية والشروط التعاقدية.
الخطوات العملية: إزاي تقارن عروض الأسعار وتحسب إجمالي التكلفة المتوقعة
- اطلب من شركات التأمين 3 عروض أسعار مكتوبة تتضمن تفاصيل “جدول الأسعار ومعدلات التحمل” لكل فئة بشكل واضح لا يحتمل التأويل.
- صمم نموذج مقارنة رقمي (مثل جدول على برنامج Excel) واكتب فيه لكل عرض: قيمة القسط السنوي، نسبة التحمل في الكشوفات، نسبة التحمل في العمليات، والسقف الأقصى للمشاركة النسبية (Out-of-pocket maximum).
- طبّق سيناريو علاج افتراضي على العروض الثلاثة (مثلاً حساب تكلفة علاج حالة مرضية تتطلب كشوفات، أدوية، وإقامة مستشفى)، واحسب “إجمالي التكلفة المتوقعة” (القسط مضافاً إليه التحمل الفعلي المتوقع).
- راجع بند “شروط التجديد وزيادة الأسعار السنوية” في العقد، وتأكد من الآلية المتبعة لتعديل القسط عند بلوغ شريحة عمرية جديدة أو عند ارتفاع التكاليف الطبية العامة.
تحذير خطير: اختيار الوثيقة بناءً على رخص القسط السنوي فقط دون حساب قيم التحمل ونسب المشاركة النسبية ممكن يعرضك لفواتير كبيرة عند استخدام التغطية الطبية في المستشفيات الكبرى.
السر الخامس: الأمراض السابقة والمزمنة وفترات الانتظار — إيه اللي لازم تعرفه قبل التوقيع؟
واحدة من أكبر الأزمات اللي بتواجه المؤمن لهم هي اكتشاف إن مرضهم المزمن أو حالتهم الطبية السابقة للتعاقد مش تغطية أساسية، أو إنها خاضعة لفترة الانتظار في وثيقة التأمين الصحي اللي بتمنع الاستفادة منها في شهور التعاقد الأولى. المقصود بالأمراض السابقة (Pre-existing conditions) هو أي عرض صحي أو مرض تم تشخيصه أو تلقي علاج له قبل تاريخ شراء الوثيقة. شركات التأمين بتتعامل مع الحالات دي بثلاث طرق: إما الاستبعاد التام (عدم تغطية المرض نهائياً)، أو القبول بشروط (مثل إضافة قسط إضافي أو تحميل مالي خاص)، أو التغطية بعد اجتياز فترة انتظار محددة، ومدتها بتختلف من وثيقة للتانية حسب شروط العقد والحالة الطبية.
شروط تغطية الأمراض المزمنة والسابقة للتعاقد بتختلف تماماً من بوليصة للتانية؛ وممنوع تماماً تخبي أي تاريخ مرضي أو أدوية منتظمة بتتناولها في استمارة الإفصاح الطبي التابعة لطلب التأمين. الإفصاح الكاذب أو إخفاء معلومات جوهرية بيعتبر “تدليساً تعاقدياً”، وممكن يخوّل شركة التأمين في إلغاء الوثيقة أو رفض سداد المطالبة، حسب شروط العقد والقوانين المطبقة. بعض الوثائق المتقدمة بتقبل تغطية الأمراض المزمنة بعد الإفصاح الكامل ودفع قسط إضافي متناسب مع المخاطر الطبية، بينما تكتفي وثائق أخرى باستبعاد الحالات المزمنة التاريخية بالكامل وتحصر التغطية في الحالات الطارئة الجديدة فقط.
عشان تضمن حقوقك، وجه أسئلة مباشرة لمسؤول المبيعات أو اكتتب الشركة قبل التوقيع: “هل حالتي الصحية كذا مغطاة فوراً، ولا خاضعة لفترة انتظار، ولا مستثناة بالكامل؟”، واطلب إدراج الإجابة صراحة في الشروط الخاصة الملحقة بالوثيقة. وفي المملكة العربية السعودية، بتُلزم اللوائح التنفيذية الصادرة عن مجلس الضمان الصحي شركات التأمين بتطبيق قواعد نظامية واضحة لحماية المستفيدين وتحديد الحد الأدنى للخدمات الطبية الإلزامية.
الخطوات العملية: إزاي تجهز ملفك الطبي وتوثق قبول الحالات السابقة بوضوح

- استخرج تقاريرك الطبية الرسمية الحديثة وأرفق قائمة بكافة الأدوية المنتظمة اللي بتتناولها قبل الشروع في ملء استمارة طلب التأمين الصحي.
- أجب بصدق وبدون أي إخفاء على كافة الأسئلة الواردة في “استمارة الإفصاح الطبي” (Medical Questionnaire)، واطلب من الوسيط توثيق أي حالة مرضية سابقة كتابةً في طلب الإصدار.
- راجع “ملحق الشروط الخاصة” الوارد مع وثيقة التأمين فور استلامها، وتأكد من النص حرفياً على قبول أو استبعاد حالتك الطبية المحددة لتفادي أي نزاع مستقبلية.
- في حال وجود أمراض مزمنة تتطلب متابعة دورية، اطلب من شركة التأمين جدولاً يوضح المستشفيات المعتمدة لتلقي أدوية الأمراض المزمنة وصرفها شهرياً بدون تعقيد.
تحذير خطير: إخفاء أي مرض سابق أو علاج مزمن في استمارة الإفصاح بهدف الحصول على قبول فوري أو تجنب زيادة القسط يعرض وثيقتك للبطلان الفوري وقانونية رفض صرف أي مطالبات علاجية لاحقاً.
السر السادس: المطالبات والموافقات الطبية — إزاي تستخدم وثيقتك وتتصرف لو اترفض العلاج أو التعويض؟
امتلاك وثيقة تأمين قوية مش هتفيدك كويس لو ما تعرفش إجراءات تشغيلها وقت الجد. نظام الموافقات المسبقة (Prior Authorization) هو العقبة اللي بتعطل كتير من العمليات والفحوصات المكلفة (زي الرنين المغناطيسي، المنظار، أو العمليات الجراحية المخطط لها)؛ حيث تتطلب الشروط ضرورة إرسال الطبيب المعالج للتقرير الطبي وموافقة المستشار الطبي لشركة التأمين أو شركة الإدارة الطبية قبل بدء الإجراء. لو بدأت العلاج من غير موافقة مسبقة في الحالات غير الطارئة، قد يحق للشركة رفض سداد الفاتورة حسب شروط الوثيقة.
عشان تضمن قبول مطالبات التأمين الصحي وتسترد فلوسك كاملة عند العلاج خارج الشبكة أو في حالات الطوارئ، لازم تحتفظ بأصل الفواتير الضريبية المرقمة، والتقارير الطبية المفصلة، والروشتات المعتمدة من الطبيب. افهم من الشركة طريقة رفع مطالبات التأمين والمستندات المطلوبة بالظبط قبل ما تدفع أي فاتورة علاج خارج الشبكة، لأن لكل وثيقة مهلة زمنية لتقديم المطالبة، وغالباً بتتراوح بين 30 إلى 60 يوماً من تاريخ الفاتورة حسب شروط العقد، وبانقضائها قد يتم رفض المطالبة.
لو واجهت رفضاً لمطالبة أو لخدمة طبية، ابسط حقك في طلب “سبب الرفض مكتوباً” رسمياً، وقارن سبب الرفض ببنود جدول المنافع وشروط الاستثناء. في حال عدم اقتناعك بالرد، يمكنك تصعيد الموقف عبر تقديم شكوى رسمية داخل إدارة خدمة العملاء والشكاوى بشركة التأمين. وإذا استمرت المماطلة، تتدخل الجهات الرقابية الحكومية؛ ففي مصر يمكنك اللجوء لـ الهيئة العامة للرقابة المالية لفض المنازعات التأمينية، وفي السعودية يمكنك رفع شكوى ضد شركة التأمين إلكترونياً عبر مجلس الضمان الصحي بعد الحصول على رقم اعتراض رسمي من الشركة، بينما في الإمارات يتم اللجوء للجهات الرقابية والصحية المختصة حسب نوع الوثيقة والترخيص.
الخطوات العملية: إزاي تتعامل مع الموافقات المسبقة وتقدم مطالباتك بنجاح
- سجّل على هاتفك أرقام الخط الساخن لشركة التأمين أو شركة إدارة المطالبات الطبية (TPA)، وثبّت التطبيق الرسمي للشركة للوصول السريع لبيانات بوليصتك.
- قبل إجراء أي فحوصات مكلفة أو حجوزات عمليات جراحية غير طارئة، اطلب من المستشفى إرسال طلب “الموافقة المسبقة” إلكترونياً لشركة التأمين وتابع صدور الكود التعريفي للموافقة.
- عند الدفع النقدي لأي خدمة طارئة خارج الشبكة، اجمع كافة المستندات الأصلية (فاتورة ضريبية مفصلة، روشتة طبية بختم الطبيب، تقرير حالة الطوارئ، ونتائج التحاليل).
- ارفع ملف المطالبة عبر تطبيق الشركة أو أرسله بالبريد المسجل خلال المهلة التعاقدية المحددة، واحتفظ برقم تتبع الطلب ومتابعة حالة تسوية مطالبات التأمين دورياً حتى نزول التحويل البنكي أو الشيك.
تحذير خطير: إجراء العمليات الجراحية المخطط لها دون أخذ موافقة كتابية مسبقة من الإدارة الطبية للشركة ممكن يمنحها حق رفض سداد التكاليف، ويخليك مسؤول عن فواتير المستشفى حسب شروط الوثيقة.
السر السابع: إشارات الخطر في عقد التأمين الصحي اللي لازم توقفك قبل التوقيع
أكبر خسارة مش إنك تدفعي قسطاً أعلى؛ أكبر خسارة إنك توقعي وثيقة فيها بنود غامضة تمنعك من استخدام التغطية وقت الحاجة. الشركات بتكتب الشروط بلغة قانونية مختصرة، ولذلك لازم تقرئي العبارة اللي بتخص حالتك بالتحديد، مش بس جدول المنافع.
أول إشارة خطر: أي عبارة بتقول “تُغطى حسب الأسعار التعاقدية” أو “حسب البدائل المتاحة”؛ دي ممكن تعني إن الشركة بتحدد سعر الخدمة أو الدواء، والفرق بين السعر ده والفاتورة الفعلية ممكن يتحمل منك.
ثاني إشارة خطر: أي بند بيقول “يحق للشركة تعديل شروط الوثيقة عند التجديد” من غير توضيح آلية التعديل أو حدود الزيادة؛ ده معناه إن شروط السنة الجاية ممكن تختلف عن اللي وقّعتي عليها.
ثالث إشارة خطر: أي عبارة بتقول “التغطية داخل الشبكة المعتمدة فقط” من غير توضيح واضح لفئة الشبكة والمستشفيات المشمولة؛ لأن نفس المستشفى ممكن يكون موجود في الشبكة العامة لكن غير متاح في فئة وثيقتك.
رابع إشارة خطر: أي بند بيقول “تخضع الحالات المزمنة لتقييم طبي” أو “قد تخضع لفترة انتظار” من غير تحديد المدة أو طريقة القبول أو الاستبعاد؛ دي أكتر نقطة بتسبب مشاكل وقت المطالبة.
خامس إشارة خطر: أي وعد شفهي من المندوب مش مكتوب في العقد أو ملحقاته؛ الكلام الشفهي مش بيثبت حقوقك وقت الاعتراض أو المطالبة.
الخطوات العملية: إزاي تكشف بنود الخطر قبل ما توقعي العقد
- اطبعي أو احتفظي بنسخة PDF من العقد وجدول المنافع وملحق الشروط الخاصة، وقسّمي القراءة لثلاث مرات: جدول المنافع، الاستثناءات، ثم شروط التجديد والمطالبات.
- ابحثي في العقد عن كلمات محددة زي: “حسب الأسعار التعاقدية”، “البدائل المتاحة”، “فترة انتظار”، “حد أقصى للحالة”، “تعديل شروط الوثيقة”، و“الشبكة المعتمدة فقط”.
- اكتبي جنب كل عبارة غامضة سؤالاً مباشراً، واطلبي من الشركة أو الوسيط رداً مكتوباً على البريد الإلكتروني الرسمي، مش رد شفهي على الواتساب أو المكالمة.
- قارني الإجابات المكتوبة بالعرض الأصلي وجدول المنافع؛ ولو فيه اختلاف، اطلبي تعديل العقد أو إضافة توضيح مكتوب في ملحق الشروط الخاصة قبل التوقيع.
- احتفظي بنسخة من العرض المكتوب والردود الرسمية وملحقات الوثيقة في ملف واحد، لأنها هي الدليل اللي هتفيدك لو حصل خلاف أو رفض مطالبة.
تحذير خطير: التوقيع على وثيقة فيها بنود غامضة أو وعود شفهية غير مكتوبة ممكن يضعف موقفك وقت المطالبة؛ أي وعد مهم لازم يكون مكتوب في العقد أو ملحقاته الرسمية.
السر الثامن : 7 فخاخ تخليك تختار وثيقة غلط أو تخسر حقك في التغطية
الوقوع في الأخطاء التعاقدية الشائعة بيحرم المؤمن له من الاستفادة القصوى من مزايا الرعاية الطبية. لتقليل المخاطر المالية والصحية، تجنب الفخاخ السبعة التالية عند اختيار وثيقتك الجديدة:
- اختيار أقل قسط سنوي مع إغفال فحص الحدود الفرعية ونسب التحمل التي ستجبرك على دفع فروق باهظة من جيبك وقت العلاج.
- الاعتماد على الوعود الشفهية لوسطاء وموظفي المبيعات ومخالفة ما هو مكتوب حرفياً في الشروط العامة والملحقات التعاقدية.
- افتراض أن جميع أقسام المستشفى الكبرى وأطباء الاستشاريين مشمولون تلقائياً لمجرد وجود اسم المستشفى في الدليل العام للشبكة.
- إهمال مراجعة فترات الانتظار المفروضة على العمليات الجراحية وحالات الحمل والولادة والأمراض المزمنة.
- عدم الالتزام باستخراج الموافقات المسبقة للإجراءات الطبية والفحوصات المكلفة قبل دخول المستشفى.
- تجاهل شروط التجديد السنوي، وزيادة الأقساط، وبنود تعديل جداول التحمل المطبقة من قبل شركة التأمين.
- شراء الوثيقة من كيانات أو وسطاء غير مرخصين، وإهمال خطوة التحقق من ترخيص الشركة لدى الهيئات الرقابية الرسمية.
الخطوات العملية: إزاي تطبق قائمة الفحص النهائي قبل توقيع العقد وسداد القسط

- راجع نسخة العقد النهائية وجدول المنافع بنداً بنداً، وقارنها بعروض الأسعار المكتوبة للتأكد من مطابقة الشروط المتفق عليها.
- اطلب من الوسيط أو ممثل المبيعات توضيحاً مكتوباً عبر البريد الإلكتروني لأي بند غامض يتعلق بنسب التحمل أو تغطية الأسنان والعيادات الخارجية.
- تحقّق بنفسك من ترخيص شركة التأمين وشركة الإدارة الطبية المذكورة في العقد عبر زيارة المواقع الرسمية للجهات الرقابية المختصة (مثل الرقابة المالية أو مجلس الضمان الصحي).
- احتفظ بنسخة إلكترونية ومطبوعة من الوثيقة الكاملة وجداول المنافع وخطوات تقديم المطالبات في مكان آمن على هاتفك أو حاسوبك للرجوع إليها عند الحاجة.
تحذير خطير: التوقيع على عقد التأمين وسداد القسط دون قراءة شروط الاستثناءات والحدود الفرعية ممكن يضعف موقفك في الاعتراض لو رفضت الشركة تغطية مصاريف علاجك لاحقاً.
الالتزام بالقواعد والخطوات العملية دي ممكن يساعدك تختار وثيقة رعاية طبية أنسب تحمي مدخراتك وتوفر حماية صحية أكثر توازناً لك ولأسرتك، وده هيأكد أهمية جدول المقارنة التطبيقي وخلاصة الخبراء والأسئلة الشائعة وقائمة المراجعة الذهبية في القسم الأخير.
البوصلة التنفيذية لشراء التأمين الصحي الخاص: إزاي تقيم العروض وتقارن البدائل بنفسك؟
تطبيق البدائل الذكية دي ممكن يساعدك تنتقل من الشراء العشوائي المعتمد على الإعلانات إلى اختيار أكثر وعياً، يحقق قيمة أفضل من وثيقتك ويحمي ميزانية بيتك في الأوقات الصعبة.
الدليل الحاسم لأهم الأسئلة الشائعة عن إدارة بوليصة التأمين الصحي وحماية حقوقك العلاجية
1. إزاي أختار التأمين الصحي الخاص الأنسب ليا ولأسرتي؟
2. إيه الفرق بين القسط والتكاليف اللي هدفعها وقت العلاج؟
3. هل التأمين الصحي بيغطي الأمراض السابقة والمزمنة؟
4. هل أقدر أتعالج في أي مستشفى ولا لازم أكون داخل الشبكة؟
5. إيه الفرق بين الدفع المباشر والتعويض بعد دفع الفاتورة؟
6. ليه ممكن شركة التأمين ترفض تغطية علاج معين؟
7. هل الحمل والولادة والأسنان والنظر مشمولين في كل الوثائق؟
8. إزاي أقدم شكوى لو اترفضت مطالبتي؟
9. هل أقدر أغير شركة التأمين عند التجديد، وإيه اللي لازم أراجعه؟
10. هل ينفع أستخدم وثيقة التأمين الصحي خارج الدولة اللي أصدرتها؟
قائمة المراجعة الذهبية لفحص وثيقة التأمين الصحي قبل التوقيع (احفظها على هاتفك)
قبل ما تاخد أي خطوة في شراء وثيقة التأمين الصحي الخاص، تأكد من تنفيذ هذه البنود السبعة:
- [ ] تحديد الاحتياجات وحساب التكلفة الكلية: اكتب طلبات بيتك العلاجية واحسب القسط السنوي وعليه نسب التحمل والمشاركة اللي هتدفعها وقت الكشف.
- [ ] فحص جدول المنافع والحدود الفرعية: راجع السقوف المالية الفرعية للعمليات والإقامة والأدوية، وما تتخدعش بالحد الأقصى السنوي الكبير.
- [ ] اختبار فئة الشبكة الطبية فعلياً: اتأكد إن المستشفيات والدكاترة القريبين منك موجودين جوه نفس فئة الكارت المكتوبة في عرض السعر.
- [ ] توثيق الأمراض السابقة وفترات الانتظار: اكتب تاريخك الطبي بصدق واطلب شروط تغطية الحالات المزمنة والاستثناءات مكتوبة بوضوح في العقد.
- [ ] ضبط إجراءات الموافقات والمطالبات: افهم خطوات أخذ الموافقة المسبقة للعمليات، واعرف المهلة الزمنية الملزمة عشان ترفع فواتير التعويض.
- [ ] مراجعة شروط التجديد والنطاق الجغرافي: اتأكد من قواعد زيادة القسط وقت التجديد وحدود التغطية المكانية جوه وبره البلد.
- [ ] فحص التراخيص وحفظ المستندات: نفذ خطوة التحقق من ترخيص التأمين الطبي عبر مجلس الضمان الصحي أو الهيئة العامة للرقابة المالية، واحتفظ بنسخة الوثيقة وأرقام الشكاوى.


Comments