ناس كتير فاكرة إن تكوين مبلغ كبير محتاج تبدأ بملايين، وبيفضلوا يأجلوا خطوة الاستثمار لحد ما “يظبطوا أمورهم”. المشكلة الحقيقية مش في حجم فلوسك دلوقتي، الكارثة إنك بتتأخر في البداية وتضيع على نفسك أقوى قوة مالية لنمو المال.
تأخير سنة واحدة بيكلفك أضعاف ما تتخيل.
عشان كده، لازم تفهم إزاي الفائدة المركبة بتشتغل، لأنها ببساطة بتخلي العائد اللي بتكسبه يشارك في صناعة عائد جديد، بدون ما تبذل أي مجهود إضافي. بس خد بالك، ده مش سحر ولا ربح مضمون في الهوا، النتيجة بتعتمد على انتظامك وإعادة استثمار أرباحك بذكاء.
السر الأول: افهم ماكينة الفائدة المركبة.. إزاي العائد يشتغل مكانك؟ ⚙️
أول حاجة بتيجي في بال أي مستثمر مبتدئ هي ما الفرق بين الفائدة البسيطة والمركبة؟، والرد المختصر هو إن البسيطة بتديك ربح على الأصل بس، لكن المركبة بتديك ربح على الأصل والأرباح القديمة اللي طلعتلك قبل كده. الفكرة كلها قايمة على كلمة واحدة: “إعادة الاستثمار”. لو أخدت أرباحك وصرفتها، إنت كده وقفت الماكينة تماماً.
السر الحقيقي اللي بيصنع المليونيرات هو فهم كيفية إعادة استثمار الأرباح لمضاعفة رأس المال بدل ما تصرف العائد كل شهر.
عشان اللعبة توضح قدامك، هعملك مقارنة سريعة توضح الفرق بين الفائدة البسيطة والمركبة في جدول حسابي بسيط. لو معاك 1000 دولار والعائد 10%، في الفايدة البسيطة هتكسب 100 دولار كل سنة. لكن في المركبة، السنة التانية هتكسب 10% على الـ 1100 دولار (يعني 110 دولار)، والسنة التالتة على الـ 1210، وهكذا الرصيد بيكبر زي كرة الثلج بفضل تراكم الأرباح.
الخطوات العملية: إزاي تحسب عوائدك التراكمية على ورقة من غير ما تتوه 📝
1- حدد معطياتك الأساسية: اكتب رأس مالك الأولي، ومعدل العائد الافتراضي، والمدة بالسنوات. مش محتاج تكون خبير رياضيات، إجابة كيف يتم حساب الفائدة المركبة؟ بقت بتتم بضغطة زرار على أي موقع مالي بيوفر حاسبة مجانية.
2- افصل بين الأصل والعائد: في نهاية كل سنة، احسب الفلوس اللي إنت دفعتها من جيبك لوحدها، والفلوس اللي نتجت عن الأرباح لوحدها، عشان تشوف بعينك المركب أضاف كام من نفسه بدون تدخلك.
3- جرب تقارن بنفسك: احسب نفس المبلغ لمدة 10 سنين لو كنت بتسحب أرباحك، وقارنه بلو كنت بتسيبها تتراكم، الأرقام هتصدمك وتخليك تغير خطتك الاستثمارية فوراً.
السر الثاني: الوقت أقوى من رأس المال.. ليه سنة زيادة بتغير المعادلة؟ ⏳

أكبر غلطة بيقع فيها الشباب هي جملة “هستنى لما يبقى معايا مبلغ محترم”. لو شخص بدأ يستثمر 100 دولار شهرياً وهو في سن العشرين، هيعمل ثروة أكبر بكتير جداً من شخص بدأ يستثمر 300 دولار شهرياً وهو في سن الأربعين، حتى لو الاتنين بيكسبوا نفس معدل العائد.
عشان تنجح في الخطة دي، لازم تفهم الأول ما هو الاستثمار طويل الأجل؟ وإزاي بيحميك من تقلبات السوق.
تأثير طول المدة على النمو التراكمي بيعمل المعجزات في آخر سنين الخطة. الأرباح في أول 5 سنين بتبان بطيئة ومملة، لكن بعد السنة العاشرة، منحنى النمو بيضرب في السما لأن العوائد بتبدأ تجيب عوائد أضخم من رأس المال نفسه. المركب ما بيشتغلش في يوم وليلة، وعشان كده الاستثمار طويل الأجل في الأسهم السعودية بيعتبر من أقوى المجالات اللي بتستفيد من إعادة استثمار التوزيعات النقدية مع مرور الزمن.
الخطوات العملية: إزاي تعرف قيمة الوقت وتأثيره قبل ما تدفع قرش ⏱️
1- اختبر سيناريوهات المدة: احسب نفس مبلغك الأولي على 3 مدد مختلفة (5 سنين، 10 سنين، و20 سنة) باستخدام نفس معدل العائد، وسجل قفزة الأرقام المهولة في المدة الطويلة.
2- قارن بين البداية المبكرة والمتأخرة: ارسم سيناريو لشخصين، واحد بدأ بدري بمبلغ صغير، والتاني اتأخر وبدأ بمبلغ كبير، عشان تتأكد إن عامل الوقت بيعوض أي نقص في السيولة المبدئية.
3- ابدأ باللي معاك دلوقتي: ما تستناش تجمع آلاف الدولارات، ابدأ بأي فائض متاح النهارده لأن كل شهر تأخير بيخصم من أرباحك المستقبلية بشراسة.
السر الثالث: المبلغ الصغير مش عائق.. قوة الإضافة المنتظمة 📈
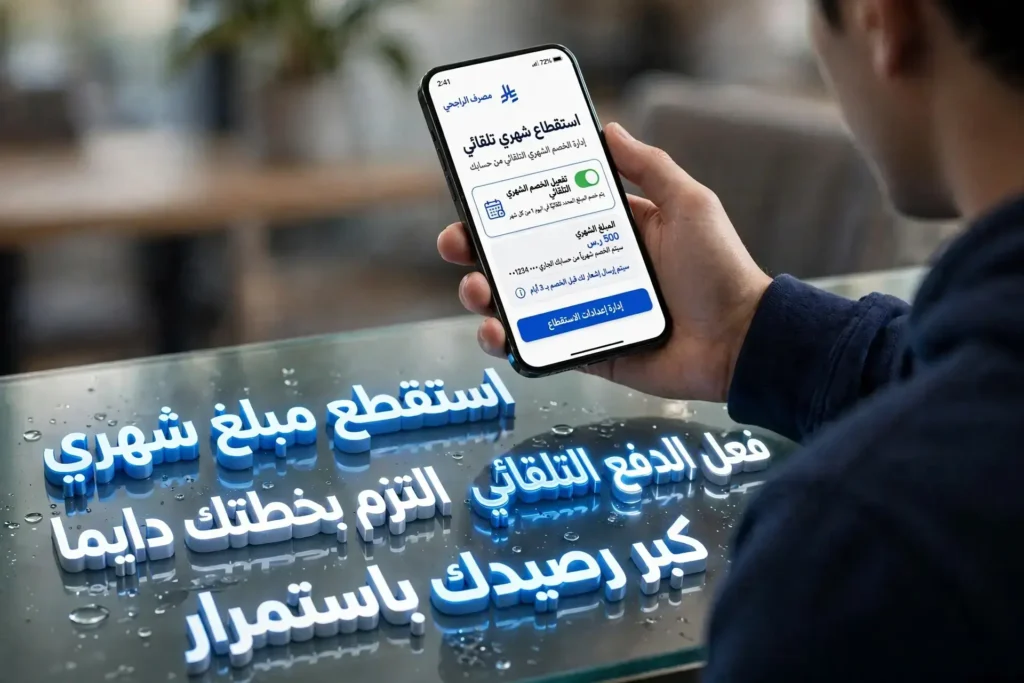
لو معاك مبلغ صغير جداً، ما تقلقش خالص، الحل هنا مش في حجم البداية، لكن في “الاستمرارية”. الإيداع الشهري المنتظم هو البنزين اللي بيحرك ماكينة الفائدة المركبة ويخليها تشتغل بأقصى سرعة. لو بدأت برقم بسيط وضفت عليه مبلغ ثابت كل شهر، هتعمل طفرة في رصيدك مستحيل تحققها لو اعتمدت على مبلغ البداية بس.
الانتظام بيغلب الحماس المؤقت دايماً.
لو معاك فائض صغير، أفضل طريقة لاستثمار مبلغ بسيط بعائد تراكمي شهري هي إنك تشتري بيه أصول بتدر عائد دوري وترجع تشتري بيها تاني بشكل تلقائي. الخطوة دي هتساعدك تحدد استثمار وقت التضخم يضاعف قيمتها، لأن فكرة إنك تزود مساهمتك الدورية كل ما دخلك يزيد بتختصر عليك سنين من الانتظار في بناء الثروة.
الخطوات العملية: ابنِ خطة مساهمة دورية تقدر تستمر عليها بدون ضغط 🎯
1- حدد استقطاع واقعي: اختار مبلغ شهري ثابت يمثل نسبة تقدر تستغنى عنها من فائضك (مثلاً 10% من مرتبك)، بدل ما تختار رقم ضخم يضغطك وتوقف خطتك بعد شهرين.
2- فعل أوامر الدفع التلقائي: اربط حسابك البنكي بحسابك الاستثماري بحيث يتم استقطاع المبلغ أوتوماتيك أول كل شهر، عشان ما تديش لنفسك فرصة تصرفه في الرفاهيات.
3- طبق قاعدة الزيادة التدريجية: كل ما مرتبك يزيد أو يجيلك بونص، زود مبلغ استقطاعك الشهري بنسبة صغيرة، الحركة دي بتضاعف قوة التراكم بدون ما تأثر على مستوى معيشتك الحالي.
السر الرابع: توقفت عن الإيداع؟ المركب لسه شغال ومستمرة في النمو ⏸️
ماذا يحدث لو توقفت عن إضافة أموال جديدة لظرف طارئ؟ هل خطتك باظت والرصيد هيقف؟ الإجابة ببساطة هي لأ. في ناس كتير بتمر بأزمات بتجبرها توقف الاستقطاع الشهري، لكن طالما ما سحبتش الأرباح من الحساب، الفائدة المركبة بتفضل شغالة على المبلغ المتراكم القديم وتكبره في صمت.
الفرق بين التوقف عن الإيداع وسحب الأرباح، فرق سما من أرض.
لو إنت بتستثمر في أصول ملموسة، زي العقار أو حتى الاستثمار في الذهب، هتلاقي إن العائد بيزيد بشكل تراكمي مع ارتفاع قيمة الأصل نفسه بمرور السنين، حتى لو وقفت تشتري أصول جديدة. وفي ناس كتير بتقلق من الشق الشرعي وبتسأل هل الفائدة المركبة حرام؟، وهنا دور الإفتاء بتفرق بوضوح بين الفوائد البنكية الربوية المحرمة، وبين إعادة استثمار الأرباح في الأصول المباحة زي التجارة وصناديق الأسهم الإسلامية.
تحذير خطير: إياك تسحب الأرباح الدورية بحجة إنك وقفت الإيداع الأساسي، سحب الأرباح بيقتل النمو التراكمي في مهده وبيرجعك لنقطة الصفر كأنك ما استثمرتش.
الخطوات العملية: اختبر تأثير التوقف عن الإيداع قبل ما تلغي خطتك 🛠️
1- احسب سيناريو الإيداع المستمر: افتح أي حاسبة مالية، وشوف رقمك النهائي لو فضلت تحط مبلغ ثابت كل شهر لمدة 10 سنين بدون انقطاع.
2- اختبر سيناريو التوقف المؤقت: احسب نفس المبلغ لو وقفت إيداع بعد 3 سنين وسبت الرصيد يتراكم لوحده من غير ما تسحب منه، عشان تطمن إن فلوسك لسه بتكبر بقوة الدفع الذاتي.
3- خطط للعودة بذكاء: لو الظروف أجبرتك توقف الإيداع، حط تذكير نص سنوي لمراجعة ميزانيتك، وبمجرد ما السيولة تتوفر، ارجع ضخ فلوس تاني فوراً لتسريع ماكينة الأرباح.
السر الخامس: ما تصدقش النسبة المعلنة.. افهم الفرق بين الاسمي والفعلي 🕵️
ليه نفس النسبة السنوية ممكن تطلع نتايج مختلفة تماماً؟ السر هنا في فهمك لكواليس السوق. لما البنك يعلن عن منتج جديد، اسأل دايماً أيهما أفضل العائد الاسمي أم العائد الفعلي للاستثمار؟ عشان تحسب تأثير مرات صرف العائد (شهري ولا سنوي).
النسبة اللي في إعلان الشارع مش هي اللي هتدخل جيبك في النهاية.
لو بتدور على استثمار آمن لفلوسك، شهادة الاختيار ذات العائد التراكمى من بنك مصر بتعتبر مثال عملي ممتاز لتطبيق الفكرة دي للمصريين، وتقدر تراجع شروطها من الموقع الرسمي لبنك مصر. وفي المقابل، قبل ما تمضي على أي ورق تمويل، لازم تفهم طريقة حساب الفائدة المركبة على القروض عشان ما تتفاجأش إن البنك بيحسب عليك فوايد تأخير تتراكم وتضاعف أصل الدين اللي عليك.
تحذير خطير: مقارنة عرضين استثماريين بناءً على نسبتهم الاسمية فقط من غير ما تعرف “العائد بيتراكم كام مرة في السنة” هيخليك تختار العرض الخسران وتضيع على نفسك آلاف الدولارات.
الخطوات العملية: حوّل أي نسبة بنكية معلنة لرقم حقيقي مفهوم ⚙️
1- اسأل عن طبيعة النسبة: قبل ما تحط فلوسك في أي منصة، وجه سؤال مباشر لخدمة العملاء: “هل دي نسبة اسمية (Nominal) ولا فعلية (Effective) بتشمل إعادة الاستثمار؟”.
2- اعرف دورة التراكم: اتأكد العائد بينزل في حسابك ويتم إعادة استثماره كل قد إيه. العائد اللي بيتراكم شهرياً بيعمل ثروة أكبر بكتير وفي وقت أقصر من العائد اللي بيتراكم سنوياً.
3- اخصم الرسوم المخفية: اطرح المصاريف الإدارية، وعمولات منصات التداول، والضرائب المطبقة في بلدك، عشان توصل لصافي العائد الفعلي اللي هتبني عليه خطتك المستقبلية.
تحذير خطير: البنوك بتخصم الضرائب أوتوماتيك من المنبع قبل ما العائد ينزل في حسابك، لازم تخصم النسبة دي من أرباحك عشان ما تبنيش خطتك على أرقام وهمية مش هتدخل جيبك.
السر السادس: استخدم حاسبة الأرباح بذكاء.. وبلاش تقع في فخ الأرقام الخيالية
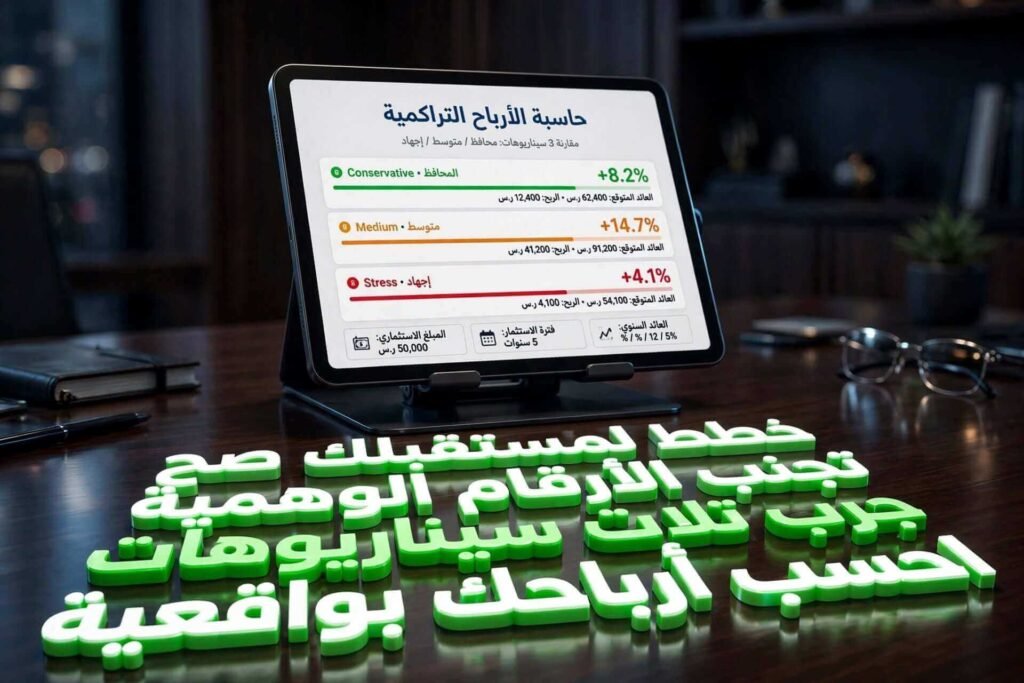
استخدام التكنولوجيا بيوفر عليك مجهود جبار رياضي، إخوانا في الخليج يقدروا يستخدموا أدوات مجانية زي حاسبة الاستثمار التراكمي الراجحي والأهلي عشان يتوقعوا حجم ثروتهم بعد 10 أو 20 سنة. لكن الأداة دي سلاح ذو حدين لو استخدمتها بعشوائية.
الورق بيستحمل أي أرقام، بس الواقع دايماً ليه رأي تاني ومفاجآت.
بلاش تنبهر بالأرقام الضخمة، وعشان الأداة تطلعلك نتيجة دقيقة، لازم تدخل 5 بيانات أساسية بصرامة: رأس المال الابتدائي، مساهمتك الدورية، معدل العائد المتوقع، مدة الاستثمار بالسنوات، والأهم هو عدد مرات احتساب وإعادة استثمار العائد.
السبب ببساطة اللي بيخلي الحاسبة تديك رقم ضخم والواقع بيطلع أقل، هو إن الحاسبة بتتعامل معاك كآلة ما بتغلطش؛ بتفترض إنك مش هتسحب ولا مليم، وإن مفيش أزمات اقتصادية هتنزل العائد، وإن ما فيش أي عمولات سحب أو رسوم هتتخصم من أرباحك الصافية.
تحذير خطير: بناء خطة تقاعدك بالكامل على سيناريو واحد متفائل (Best Case Scenario) من حاسبة مجانية على النت، بيعرض مستقبلك المالي للانهيار لو السوق مر بأزمة عابرة.
الخطوات العملية: شغّل حاسبة الأرباح بـ 3 سيناريوهات واقعية بدل رقم واحد 💻
1- السيناريو المتحفظ: افترض معدل عائد ضعيف جداً (مثلاً 5%)، عشان تعرف الحد الأدنى لثروتك لو الأسواق تراجعت والاقتصاد اتأثر.
2- السيناريو المتوسط: حط معدل العائد التاريخي الطبيعي للسوق (من 8% لـ 10%)، وده غالباً الرقم المنطقي والأقرب للواقع اللي هتبني عليه التزاماتك.
3- السيناريو المجهد (Stress Test): افترض إنك هتتوقف عن الإيداع الشهري بعد 5 سنين لظرف طارئ، زي تراكم أقساط مفاجئة تجبرك تطبق استراتيجية إدارة ديونك بذكاء، وشوف هل الرصيد المتراكم لوحده هيقدر يحققلك هدفك المالي ولا لأ.
السر السابع: الرقم اللي كسبته مش هو الثروة الحقيقية اللي زادت 🛡️

الرقم اللي بيظهر على شاشة موبايلك في نهاية الخطة مش هو بالضرورة حجم الغنى الحقيقي اللي وصلتله. هنا بييجي دور التضخم وتأثيره على القوة الشرائية. ما ينفعش تفرح بإنك كسبت مليون جنيه مصري أو مليون درهم إماراتي، من غير ما تسأل: المليون دي بتشتري إيه دلوقتي مقارنة بزمان؟
الفلوس بتتقاس بقيمتها الشرائية الفعلية، مش بعدد الأصفار اللي جنبها.
عشان كده، وإنت بتراقب الفائدة المركبة، لازم تفرق بصرامة بين العائد الاسمي (رقم الأرباح) والعائد الحقيقي (رقم الأرباح ناقص معدل التضخم). لو بتستثمر في أصول قوية، العائد الحقيقي بيظهر بقوة، وطبقاً لتوجيهات البنك المركزي السعودي لرفع الوعي المالي، حماية المدخرات من التآكل بسبب التضخم هي الهدف الأساسي لأي مستثمر بيبني ثروة للأجيال الجاية.
تحذير خطير: لو العائد على استثمارك أقل من معدل التضخم السنوي المعلن في بلدك، إنت كده بتخسر قوتك الشرائية في صمت حتى لو رصيدك في البنك بيزيد نظرياً كل شهر.
الخطوات العملية: احسب القوة الشرائية الحقيقية لفلوسك مش مجرد الرصيد 💵
1- احسب الرصيد الإجمالي: استخدم أدواتك لحساب النتيجة النهائية لخطتك الاستثمارية بناءً على الأرقام الاسمية المعلنة للمشروع أو السهم.
2- اخصم نسبة التضخم الافتراضية: اطرح متوسط معدل التضخم التاريخي لبلدك من معدل العائد بتاعك. لو العائد 12% والتضخم 5%، يبقى عائدك الحقيقي الصافي هو 7% بس.
3- راقب أداء الأصول بذكاء: تابع دايماً الفروق بين أداء عملتك المحلية وبين العوائد الاستثمارية، عشان تعرف إزاي تحمي فلوسك بذكاء وتوجه بوصلتك للأصول اللي بتنمو بمعدل يفوق التضخم، وبكده تضمن إن الفائدة المركبة بتبني ثروة حقيقية ملموسة مش مجرد أرقام وهمية.
الخلاصة بالأرقام: مقارنة سيناريوهات الاستثمار وطريقة حساب ثروتك بنفسك
تطبيق هذه البدائل بدقة يقلص النفقات الإجمالية بنسبة تتراوح بين 30% إلى 40%، وبيختصر عليك سنين من الانتظار لبناء ثروتك.
الأسئلة الشائعة حول العائد التراكمي وآليات حساب الفائدة المركبة (FAQ)
1. ما هو العائد التراكمي ببساطة؟
2. ما الفرق بين الفائدة البسيطة والمركبة؟
3. إزاي أحسب الفائدة المركبة بنفسي؟
4. هل العائد التراكمي أفضل من البسيط دائمًا؟
5. ماذا يحدث إذا توقفت عن الإيداع؟
6. هل المبلغ الصغير يمكن أن يكبر مع الوقت؟
7. إيه الفرق بين العائد الاسمي والفعلي للاستثمار؟
8. إيه أشهر الأخطاء عند استخدام حاسبة الفائدة المركبة؟
9. إيه هو الاستثمار طويل الأجل وهل بيحميني من الخسارة؟
10. هل يمكن تطبيق النظرية دي على الجنيه أو الريال أو الدرهم؟
قائمة المراجعة الذهبية (احفظها سكرين شوت على موبايلك)
قبل ما تاخد أي خطوة في بناء ثروتك التراكمية، تأكد من تنفيذ هذه البنود السبعة:
- [ ] تحديد المبلغ الأولي: اعرف بالضبط الكاش المتاح معاك للبدء فوراً بدون تأجيل لحين تجميع مبالغ ضخمة.
- [ ] استقطاع الإضافة الدورية: حدد مبلغ ثابت تقدر تخصمه من مرتبك كل شهر بدون ما تحس بضغط يخليك توقف خطتك.
- [ ] ضبط المدة الزمنية: خلي هدفك طويل الأجل (10 أو 20 سنة) عشان تدي فرصة للمركب يشتغل ويضاعف أرقامك.
- [ ] معرفة دورة العائد: اتأكد العائد بينزل ويتضاف على الأصل كل شهر ولا كل ربع سنة عشان تحسب تراكمك صح.
- [ ] حساب الرسوم الخفية: اطرح أي مصاريف إدارية أو ضرائب من النسبة المعلنة عشان تعرف عائدك الفعلي الصافي.
- [ ] اختبار السيناريوهات: جرب الحاسبة على عائد ضعيف ومتوسط عشان ما تتفاجئش بتقلبات السوق المفاجئة.
- [ ] التفرقة بين التوقف والسحب: لو اتزنقت، وقف الإيداع الجديد بس ما تسحبش أرباحك القديمة نهائياً من الحساب.


Comments
[…] 1- افتح بند (سياسة التوزيعات) في مستندات الطرح، واستخرج نسبة العائد المتوقع. لازم تحدد هل الأرباح دي بتنزل في حسابك البنكي بشكل دوري (كل ربع سنة أو نص سنة زي ما بيحصل في صكوك صح الحكومية)، ولا بتضاف على أصل المبلغ وتُصرف مجمعة في نهاية المدة بالكامل لتطبيق نظرية الفائدة المركبة. […]
[…] بناء المحفظة الأولى، ده بيخلق تأثير سحري باستخدام أسرار الفائدة المركبة اللي بيضاعف ثروتك أضعاف […]
[…] بيضاف لحسابك شهرياً تقدر تعيد استثماره لتستفيد من أسرار الفائدة المركبة وتحقق مكسب أكبر من العائد اللي بيتجمد لنهاية […]