
تخيل موظف استلم شيك ضخم بعد سنين شقاء، وفي خلال أسبوعين بس لقى الحساب فاضي بسبب قرارات عشوائية وعزومات ومشتريات من غير حساب، وندم وقت ما ينفعش فيه الندم. المشهد ده بيتكرر يومياً مع آلاف الأشخاص بعد استلام المستحقات أو الميراث؛ لأن غياب الخطة بيخلي السيولة تتبخر بسرعة.
التصرف المالي الصحيح عند الحصول على مكافأة نهاية الخدمة أو ميراث أو تعويض يبدأ بتجميد أي قرارات شرائية أو استثمارية مؤقتاً، وحساب الصافي الفعلي للمبلغ بعد خصم كافة الضرائب والالتزامات العاجلة. بعد تحديد الصافي الحقيقي، يتم توجيه المبلغ بالترتيب لتأسيس صندوق طوارئ يغطي النفقات الأساسية، ثم سداد الديون ذات الفائدة المرتفعة، وتقسيم المتبقي على أهداف مالية قصيرة ومتوسطة وطويلة الأجل.
السر الأول: ليه المبلغ الكبير بيتبخر أسرع من المرتب بعد استلام المستحقات
العقل البشري بيتعامل مع المرتب الشهري بحذر شديد لأنه متبرمج على مواعيد فواتير وإيجار والتزامات ثابتة، لكن أول ما بيدخل الحساب مبلغ ضخم دفعة واحدة، بيقع الإنسان في فخ نفسي معروف في الاقتصاد السلوكي باسم “الحساب الذهني الخاطئ” أو وهم الثروة المفاجئة. سواء استلمت ورث عائلي أو تعويضات مالية، الفخ الأكبر هو الاستهلاك السريع الناتج عن شعور كاذب بأن الفلوس دي “كبيرة وما بتخلصش”، فبيبدأ الشخص يصرف منها على كماليات وهدايا وتجديدات غير ضرورية بتستنزف السيولة تدريجياً.
ما تخليش إجراءات استلام الميراث من البنك وتفاصيل إعلام الوراثة، أو طول انتظار التسوية المالية، تنسيك القاعدة الأساسية: المبالغ الكبيرة بتتبخر أسرع من المرتب لو ما اتحطتش لها خطة صارمة ومكتوبة. مهما طالت مدة استلام المستحقات بعد الاستقالة أو التقاعد، الأهم إنك تكون مجهز خطة مكتوبة ومسبقة توضح هتصرفها وتديرها إزاي قبل ما المبلغ ينزل في حسابك البنكي.
القرش اللي ملوش وظيفة مكتوبة قبل ما يدخل حسابك، ممكن يتبخر في أول شهر.
الخطوات العملية: إزاي تفصل رأس المال عن العوائد وتوقف النزيف المالي
- احسب المبلغ الفعلي اللي بقى في إيدك حالياً، وانقله فوراً لحساب بنكي فرعي مستقل تماماً عن حسابك الجاري المرتبط ببطاقة الخصم المباشر (Debit Card) أو تطبيقات الدفع السريع.
- افصل على الورق وفي البنك بين “رأس المال” اللي بيمثل المبلغ الأساسي المخصص للاستثمار أو الأمان المالي، وبين “العوائد الدورية” المسموح بالصرف منها بحدود رقابية واضحة.
- افتح تطبيق ملاحظات رقمي على موبايلك زي (Google Keep) أو (Notion) واكتب فيه “قائمة رغبات مؤجلة” تضم كل المشتريات اللي بتفكر فيها، وطبّق قاعدة تأجيل لمدة 7 أيام كاملة قبل شراء أي غرض لتقليل القرارات العاطفية.
- ألغِ ربط البطاقات البنكية الخاصة بحساب المبلغ الكبير من كافة منصات التسوق الإلكتروني وتطبيقات التوصيل عشان تمنع الشراء الاندفاعي غير المحسوب.
تحذير خطير: ترك المبلغ الكبير في نفس الحساب الجاري اللي بتسحب منه مصاريف البيت اليومية ممكن يخليك تستهلك من رأس المال تدريجياً من غير ما تحس، وتلاقي المبلغ قل في نفقات يومية ما بترجعش.
السر الثاني: احسب الصافي الحقيقي قبل ما تفرح بالرقم الإجمالي

أكبر غلطة حسابية بيقع فيها الناس هي بناء أحلام وقرارات مالية على “الرقم الإجمالي الدفتري” قبل خصم الاستقطاعات القانونية والالتزامات القائمة. خطوة حساب مستحقات الموظف بدقة هي اللي بتحدد هتقدر تسدد ديونك وتوفر سيولة للطوارئ ولا لأ. عشان تفهم وضعك من اللحظة الأولى، اعرف ما هي مستحقات الموظف بعد الاستقالة واطلب كشفاً رسمياً مفصلاً؛ أو انتهاء الخدمة؛ وبدل ما تعتمد على التخمين في احتساب مكافأة نهاية الخدمة، راجع قسم الموارد البشرية (HR) في شركتك للتأكد من طريقة الحساب والخصم، واتأكد هل المكافأة بتشمل البدلات الثابتة والحوافز ولا بتتحسب على الراتب الأساسي فقط حسب عقدك وقانون العمل.
ممكن تستخدم أي حاسبة تصفية الحقوق المتاحة أونلاين على المنصات العمالية الرسمية عشان تاخد فكرة تقريبية عن الصافي، لكن الرقم النهائي عند استلام المستحقات الفعلية بيخضع لخصم أي سلف، عهد مالية، أو تسويات ضريبية وتأمينية. ونفس المبدأ بينطبق لو جالك مبلغ تعويض إصابة العمل؛ فده مش مبلغ للرفاهية، بل أمان مالي لتعويض القدرة على الكسب؛ ومبلغ تعويض إصابة العمل بيختلف حسب تقييم اللجان الطبية المختصة ونسبة العجز، وتقدر تراجع الضوابط القانونية عبر موقع الهيئة القومية للتأمين الاجتماعي في مصر لمعرفة القواعد المنظمة للحقوق التأمينية. أما في حالات الميراث أو بيع الأصول، فلازم تطرح حقوق الورثة وفق الفريضة الشرعية، وأتعاب المحاماة، والضرائب أو الرسوم المطبقة على التصرفات العقارية حسب الحالة والقانون، للوصول للصافي الحقيقي.
الخطوات العملية: إزاي تطلع الصافي الفعلي بعد الاستقطاعات والالتزامات
- اطلب “كشف تصفية نهائي” (Final Settlement Statement) مستخرج من النظام المحاسبي للشركة يوضح إجمالي المكافأة، مقابل رصيد الإجازات، وكافة الاستقطاعات التأمينية أو المديونيات المخصومة.
- حدد طبيعة الاستقطاعات المرتبطة بنوع المبلغ؛ ففي الميراث وبيع الأصول اخصم رسوم التوثيق بالشهر العقاري أو كتابة العدل، عمولات الوسطاء، وأتعاب الفرز والتجنيب القانونية.
- اجمع في ورقة مستقلة كل الالتزامات المالية المستحقة عليك خلال الـ 3 شهور الجاية (أقساط دراسة، إيجارات، فواتير طبية، أو ضرائب مستحقة) واطرحها فوراً من المبلغ المتبقي عشان تعرف “صافي الفلوس الحرة” القابلة للتقسيم.
تحذير خطير: الضرائب والرسوم والاستقطاعات التأمينية بتختلف حسب القانون والحالة الفردية ونوع التعاقد، فراجع محاسب قانوني أو مختص مالي قبل ما تبني أي التزام شرائي أو تعاقدي على رقم إجمالي لسه ما اتصفاش.
السر الثالث: ابدأ بشبكة الأمان وتأمين السيولة قبل أي خطوة

أول حاجة بتفكر فيها بمجرد استلام المستحقات بعد انتهاء العقد إنك تأمن مصاريفك الأساسية لحد ما تستقر أوضاعك المهنية والمالية. لو بتسأل متى تصرف مستحقات الموظف عند انتهاء العقد، فالأهم من ميعاد الصرف نفسه هو خطتك الجاهزة لإدارتها وتوجيهها للمكان الصح فور دخولها الحساب. لو بتعتمد على مكافأة نهاية الخدمة في القطاع الخاص أو شيك تعويض، فهي بتعتبر بمثابة شبكة أمانك الأولى اللي بتحميك من إنك تمد إيدك للاقتراض أو البيع بخسارة لو واجهت فترة تعطل عن العمل.
النجاح المالي الحقيقي بيبدأ من إدارة السيولة النقدية وتوجيهها لوعاء ادخاري صح يحافظ على قيمتها ويسمح لك بسحبها في نفس اليوم لو حصل ظرف طارئ. الهدف هنا مش تحقيق أعلى ربح، بل تحقيق أعلى درجة ممكنة من الأمان والسيولة، مع مراجعة شروط السحب والرسوم ومدة الاحتجاز قبل اختيار أي وعاء ادخاري.
الخطوات العملية: إزاي تبني صندوق طوارئ مرن وتحميه في وعاء آمن
- احسب بدقة إجمالي مصاريفك الشهرية الأساسية والضرورية فقط (السكن، الغذاء، الفواتير، المواصلات، التعليم، والعلاج الدوري) بعد استبعاد أي بنود ترفيهية.
- اضرب رقم المصاريف الأساسية الشهرية في عدد الشهور اللي تحدده حسب ظروفك واستقرار دخلك؛ نقطة بداية شائعة هي 3 إلى 6 شهور، ويمكن زيادة المدة لو دخلك متغير أو مسؤولياتك المالية أكبر، عشان تطلع الرقم الإجمالي المطلوب لشبكة الأمان.
- حوّل مبلغ شبكة الأمان إلى وعاء مالي سهل السحب؛ ففي مصر تقدر تفتح حساب توفير أو تشتري وثائق صناديق سيولة نقدية توفر سيولة يومية عبر تطبيق (NBE Mobile) للبنك الأهلي المصري أو (BM Online) لبنك مصر أو منصات مرخصة زي (ثندر – Thndr) و(منجم – Menthum)، وفي الخليج تقدر تستخدم تطبيق (مصرف الراجحي) أو (البنك الأهلي السعودي SNB) أو منصة (دراية المالية) لصناديق المرابحة والسيولة اليومية، مع مراجعة شروط السحب والرسوم والعوائد في الموقع الرسمي للبنك أو المنصة قبل القرار.
تحذير خطير: ربط فلوس شبكة الأمان في أصول غير سائلة، زي شراء عقار أو أرض أو الدخول في جمعيات طويلة الأجل، ممكن يجبرك على الاستدانة بفوائد عالية أو بيع أصولك بسعر أقل من قيمتها العادلة لو واجهت أزمة صحية أو معيشية مفاجئة.
السر الرابع: اقفل الديون مرتفعة الفائدة الأول قبل ما تفكر في أي عائد

وجود سيولة كبيرة في حسابك مع استمرار فوائد قروض أو بطاقات ائتمانية مفتوحة هو نزيف مالي بيستنزف قيمة أموالك تدريجياً؛ لأن تكلفة الفائدة على القروض الاستهلاكية والبطاقات غالباً أعلى من العائد على الأوعية الادخارية الآمنة. تجاهل الفوائد المتراكمة فور استلام المستحقات المالية ممكن يأكل من أي عائد مستقبلي لصالح خدمة الدين. من أهم التحذيرات للمديونين اللي بيسألوا هل يحق للبنك حجز مكافأة نهاية الخدمة لسداد القروض القائمة، إن الإجابة بتعتمد على شروط عقد القرض وقوانين كل دولة وإقرار تحويل المستحقات؛ ففي حال وجود تعهد رسمي بتحويل المكافأة، بيقوم البنك بخصم المديونية المتبقية تلقائياً فور نزول الشيك.
ترتيب سداد الالتزامات بيعتمد على معيار “معدل النسبة السنوي الفعلي” المعروف مالياً بمصطلح (APR – Annual Percentage Rate) واللي بيشمل سعر الفائدة الأساسي مضافاً إليه المصاريف الإدارية ورسوم التأمين. الأولوية القصوى بتبدأ بقفل مديونيات بطاقات الائتمان (Credit Cards)، تليها تطبيقات الشراء الآن والدفع لاحقاً (BNPL)، ثم القروض الشخصية غير المضمونة، مع ضرورة مراجعة شروط “عمولة السداد المعجل” وقواعد الإ الإغلاق المبكر قبل اتخاذ القرار.
الخطوات العملية: إزاي تصفي التزاماتك الائتمانية وترتب الديون حسب التكلفة
- استخرج تقريرك الائتماني الرسمي لمعرفة كافة الالتزامات المسجلة باسمك؛ ففي مصر تقدر تستعلم عن تقرير (I-Score) عبر تطبيق البنك الخاص بيك أو منصة مصر الرقمية، وفي السعودية والخليج تقدر تستخدم تطبيق (ملاءة) التابع للشركة السعودية للمعلومات الائتمانية (سمة – SIMAH) أو تطبيق (الاتحاد للمعلومات الائتمانية – AECB) في الإمارات.
- افتح تطبيقات التقسيط الاستهلاكي اللي بتتعامل معاها (زي فاليو ValU أو حالا Halan في مصر، أو تمارا Tamara وتابي Tabby في الخليج) بجانب تطبيقاتك البنكية، واكتب في ورقة خارجية كل دين مع تحديد: أصل المبلغ المتبقي، نسبة الفائدة السنوية، وقيمة القسط الشهري.
- رتّب الديون تنازلياً من الأغلى في سعر الفائدة والغرامات إلى الأرخص، وتواصل مع خدمة عملاء البنك لمعرفة قيمة “غرامة السداد المبكر” واطلب كشف حساب تسوية نهائية (Payoff Quotation) يوضح المبلغ المطلوب لإغلاق أصل الدين بدون فوائد السنين الجاية.
- ادفع المبالغ المستحقة لإغلاق الديون ذات الفائدة المرتفعة فوراً، ولازم تستلم “شهادة مخالصة نهائية وبراءة ذمة” (Clearance Letter) مختومة من البنك أو جهة التقسيط تثبت انتهاء المديونية وإغلاق الحساب.
تحذير خطير: إيداع مبلغ القرض بالكامل في حسابك البنكي من غير تقديم طلب رسمي ومكتوب بـ “السداد المعجل وإغلاق القرض” مش هيقفل المديونية، وهيفضل البنك يسحب الأقساط الشهرية شاملة الفوائد كاملة في مواعيدها المعتادة.
السر الخامس: قسّم المبلغ على 3 أهداف زمنية بتواريخ واضحة
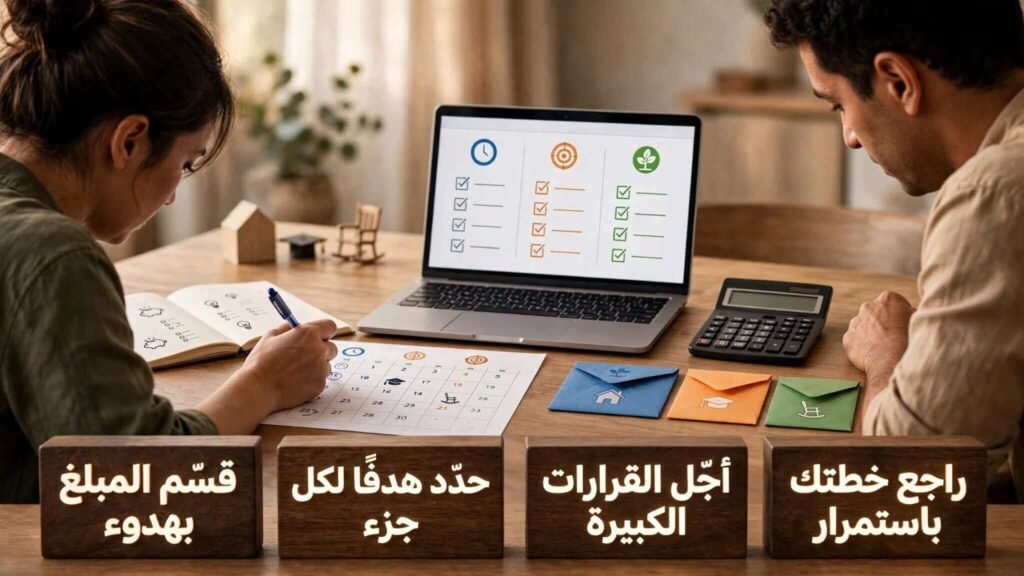
ترك الفلوس في سلة واحدة من غير جدول زمني بيخليها عرضة للسحب العشوائي في أي وقت. بعد استلام المستحقات من التأمينات أو جهة العمل وتأمين صندوق الطوارئ وسداد الديون، قسّم المبلغ المتبقي فوراً على 3 أهداف زمنية محددة عشان تحمي سيولتك. حتى لو كنت بتدور على مستحقات الموظف الحكومي عند الاستقالة أو تسوية المعاش، قواعد التقسيم المالي الزمني بتنطبق على أي مبلغ كبير بيدخل حسابك لمنع التآكل النقدي.
في حالات التركات العائلية، كتير بيبحث في الجانب الشرعي عن سؤال هل يجوز توزيع الميراث قبل الوفاة، واللي وضحوا علماء الدين والجهات الإفتائية الرسمية إنها بتندرج شرعاً وقانوناً تحت بند “الهبة” لو تمت حال حياة المالك؛ وبمجرد ما تعرف كيف يتم توزيع الميراث بين الورثة شرعاً وقانوناً ويستلم كل شخص نصيبه، لازم كل وريث يفكر هيقسم نصيبه على أهدافه الزمنية إزاي. السر الحقيقي في كيفية الحفاظ على فلوس الورث أو المكافأة من التضخم وتقلبات السوق هو ربط كل جزء من المبلغ بهدف وتاريخ استحقاق؛ وعشان تنجح مالياً، لازم تعتمد خطة تقسيم الفلوس على الأهداف القصيرة والمتوسطة والطويلة بدقة محاسبية.
الخطوات العملية: إزاي تبرمج جدول أهدافك المالية وتراجعه كل 3 شهور
- افتح جدول بيانات رقمي على تطبيق (Google Sheets) أو برنامج (Microsoft Excel)، وأنشئ جدولاً بسيطاً من 4 أعمدة: (اسم الهدف، المدى الزمني، المبلغ المخصص، وتاريخ الاستحقاق المستهدف).
- قسّم أهدافك إلى ثلاث شرائح زمنية صارمة: أهداف قصيرة الأجل (تستحق خلال أقل من سنة)، وأهداف متوسطة الأجل (من سنة إلى 5 سنين)، وأهداف طويلة الأجل (أكتر من 5 سنين) من غير ما تخلط مخصصات شريحة بالأخرى.
- طبّق التقسيم بمثال رقمي واضح على جدولك؛ فمثلاً لو الصافي المتبقي عندك 100 ألف جنيه أو ريال، خصص جزءاً محدداً بالأرقام والتواريخ للهدف القصير (زي مصاريف تعليم أو صيانة منزل بعد 8 شهور)، وجزءاً للهدف المتوسط (بعد 3 سنين)، والباقي للهدف الطويل (لتأمين التقاعد أو الأبناء بعد 7 سنين)، مع توجيه كل شريحة لمسار يناسب مدتها الزمنية بدون تجميد سيولة الأهداف القريبة.
- اربط الجدول بتذكير ربع سنوي على تطبيق (Google Calendar) لمراجعة أرقامك كل 3 شهور، وتعديل المخصصات حسب تغير التزاماتك الأسرية أو معدلات التضخم.
تحذير خطير: تجميد الفلوس المخصصة لهدف قصير الأجل (مطلوب دفعه خلال شهور) في مسار طويل الأجل صعب التسييل، هيجبرك على كسر وعائك المالي وتحمل خسائر كبيرة في أصل المبلغ وقت الاستحقاق.
السر السادس: قاعدة الـ 30 يوم قبل أي قرار شرائي أو استثماري كبير
الاندفاع النفسي في الأسابيع الأولى هو السبب الرئيسي ورا ضياع التعويضات والمكافآت في صفقات خاسرة. بمجرد صرف الحقوق بعد التقاعد، ما تتسرعش وتدخل في استثمارات مش مدروسة أو تغير نمط معيشتك فجأة؛ وقاعدة الـ7 أيام المذكورة سابقاً للشراء العادي بتختلف عن قاعدة الـ30 يوماً المخصصة للقرارات الكبيرة زي السيارة أو العقار أو المشروع. قوانين تصفية الحقوق في القطاع الخاص -واللي تقدر تراجع تفاصيلها النظامية في الخليج عبر موقع وزارة الموارد البشرية والتنمية الاجتماعية في السعودية- بتنظم استحقاق الموظف عند انتهاء الخدمة، لكن التسرع في أول شهر ممكن يضعف فرصة إدارة المبلغ بشكل صحيح.
أخطر قرار مالي في حياتك هو اللي بتاخده وإنت في قمة فرحتك بالفلوس.
تطبيق فترة التبريد المالي لمدة 30 يوماً بيحمي عقلك من استغلال السماسرة وتجار الأوهام، وبيديك فرصة هادئة للتمييز بين الاحتياجات الحقيقية والرغبات المؤقتة. خلال فترة التجميد المؤقت دي، ادرس بهدوء طرق استثمار مبلغ التعويض أو المكافأة، وقارن بين العائد المتوقع ومستوى المخاطرة ومدة الاحتجاز وسيولة السحب قبل أي قرار.
الخطوات العملية: إزاي تطبق فترة التبريد المالي وتحمي قراراتك من الاندفاع
- افرض حظراً ذاتياً صارماً لمدة 30 يوماً كاملة من تاريخ دخول المبلغ لحسابك، يُمنع خلالها تماماً شراء سيارة جديدة، أو توقيع عقد عقار، أو دفع مقدم تأسيس لأي مشروع تجاري.
- ارسم جدولاً من عمودين وصنّف فيه كل فكرة صرف بتخطر على بالك إلى “احتياج أساسي” (Need) يترتب على تأجيله ضرر حقيقي للأسرة، أو “رغبة ترفيهية” (Want) يمكن الاستغناء عنها أو تأجيلها.
- اتفق مع شريك حياتك أو أهل البيت على “حد مالي حاكم” (Financial Threshold)، بحيث يُمنع سحب أو تحويل أي مبلغ يتجاوز هذا الرقم إلا بعد دراسة مكتوبة وموافقة مشتركة من الطرفين بعد انتهاء مهلة الثلاثين يوماً.
تحذير خطير: التحدث مع الأقارب والمعارف عن حجم المبلغ اللي استلمته في أول شهر هيحولك لهدف مباشر لطالبي السلف العاطفية وأصحاب المشاريع المتعثرة، وهيحطك تحت ضغط اجتماعي يستنزف سيولتك.
السر السابع: فخاخ بتستنزف المبلغ في صمت وكيفية التحقق من الجهات الرسمية
اللحظة التالية لاستلام المستحقات أو نصيب الميراث هي أكتر وقت بتظهر فيه الفخاخ المالية المقنعة اللي بتستهدف أصحاب السيولة الكاش. تؤكد القواعد المالية إن أفضل استثمار لمكافأة نهاية الخدمة هو التنويع المدروس بين الأصول والسيولة، والابتعاد التام عن وعود الثراء السريع والمشاريع الوهمية. من أكبر أخطاء تضيع مستحقات التقاعد إنك تدخل شريك بمالك في مشروع قائم أو جديد من غير دراسة جدوى مكتوبة وفحص قانوني ومالي شامل، أو إنك تقع في فخ الشراء بالتقسيط المفرط لمجرد شعورك المؤقت بأن الفلوس متوفرة في البنك.
حماية رأس مالك بتتطلب التعامل حصرياً مع الكيانات المرخصة رسمياً من الجهات الرقابية في بلدك، والامتناع التام عن تسليم أموالك لأفراد أو شركات توظيف أموال غير معتمدة، مع ضرورة التوثيق القانوني الرسمي لأي معاملة مالية.
الخطوات العملية: إزاي تكشف الفخاخ المالية وتتحقق من الجهات الرسمية قبل أي تحويل
- تحقق من الترخيص الرسمي لأي شركة مالية أو منصة قبل تحويل مليم واحد ليها، عن طريق مراجعة سجل الشركات المرخصة المنشور على موقع “الهيئة العامة للرقابة المالية” (FRA) أو “البنك المركزي المصري” (CBE) في مصر، وموقع “هيئة السوق المالية” (CMA) أو “البنك المركزي السعودي” (SAMA) في السعودية.
- ارفض تمويل أو الدخول في أي مشروع تجاري قبل إعداد “دراسة جدوى اقتصادية مكتوبة” على يد محاسب قانوني مستقل، توضح التكاليف التأسيسية والتشغيلية، التدفقات النقدية، ونقطة التعادل (Break-Even Point).
- اعتذر بحسم عن إقراض أصل المبلغ للمعارف بدافع المجاملة، وفي حال الضرورة القصوى لا تسلم أي مبالغ نقدية بدون توثيق قانوني رسمي؛ ففي السعودية يمكن إنشاء “سند لأمر” إلكتروني عبر منصة “نافذ”، مع إمكانية متابعة إجراءات التنفيذ عبر بوابة “ناجز”، وفي مصر يمكن الاعتماد على شيك بنكي وإيصال أمانة مستوفي الأركان القانونية.
- امتنع عن فتح التزامات تقسيط جديدة لكماليات استهلاكية باعتمادك على وجود المبلغ في البنك؛ لأن تراكم الأقساط الشهرية بيسحب من أصل رأس المال لحد ما يتبخر.
تحذير خطير: أي شخص أو منصة بتعرض عليك “ربح مضمون وثابت” بنسبة عالية خارج الأوعية البنكية الرسمية، أو بتستعجلك لتحويل الفلوس فوراً بحجة إن الفرصة محدودة، مؤشر قوي على عملية احتيال مالي ممكن يعرض مدخراتك للخطر.
تطبيق القواعد دي بيساعد على تقليل الثغرات النفسية والمالية اللي بتسبب تبخر المبالغ الكبيرة، وبيحطك على أساس أوضح لإدارة أموالك بوعي؛ وده بيؤدي مباشرة إلى المقارنة بين البدائل والإجابة عن أهم التساؤلات العملية وتجهيز قائمة المراجعة قبل اتخاذ القرار.
الخلاصة التنفيذية: مقارنة البدائل وطريقة تقييم قراراتك بعد استلام المستحقات
الالتزام بالبدائل دي ممكن يساعدك تدير أموالك بحكمة أكبر، وتحافظ على قيمتها، وتقلل مخاطر تبخرها في نفقات مش ضرورية أو ديون متراكمة.
أهم الاستفسارات حول إدارة وتوجيه السيولة الكبيرة وحماية المستحقات المالية
1. هل أحط المبلغ كله في وعاء استثماري واحد عشان أضاعف العائد؟
2. إيه الإجراء الصحيح لو انقطع الدخل الأساسي بعد ما بدأت أصرف من المبلغ؟
3. إزاي أتعامل مع طلبات السلف المتكررة من العائلة بعد معرفتهم بحجم المبلغ؟
4. هل شراء أصل عقاري يعتبر دائماً القرار الأكثر أماناً بعد استلام الميراث؟
5. إيه الفرق بين الحساب الجاري وحساب التوفير في حماية السيولة الكاش؟
6. لو قررت أستثمر في مشروع تجاري، هل أدفع المبلغ كاش ولا أعتمد على التمويل؟
7. إزاي أتأكد من خلو استثماراتي من الرسوم الإدارية المخفية؟
8. هل التبرع الخيري أو الزكاة بيتحسب قبل ولا بعد خصم الديون؟
9. إيه خطورة الدخول في أسواق عالية التذبذب بفلوس التعويض؟
10. متى يجب الاستعانة بمستشار مالي معتمد لإدارة المبالغ الضخمة؟
قائمة المراجعة الذهبية لإدارة المستحقات المالية
قبل اتخاذ أي خطوة في صرف أو استثمار المستحقات، راجع هذه البنود السبعة بعناية:
- [ ] عزل السيولة البنكية: تأكد إنك نقلت المبلغ بالكامل لحساب فرعي منفصل تماماً عن بطاقات الدفع ومصاريفك اليومية.
- [ ] خصم الاستقطاعات وتحديد الصافي: راجع كشف التصفية النهائي واطرح الضرائب ورسوم الشهر العقاري عشان تعرف رقم السيولة الفعلي.
- [ ] تأمين صندوق الطوارئ: احسب مصاريفك الأساسية لمدة 3 لـ6 شهور حسب ظروفك واستقرار دخلك، وحطها في حساب توفير أو صندوق سيولة سهل السحب.
- [ ] إغلاق الديون المكلفة: استخرج تقريرك الائتماني وسدد قروض بطاقات الائتمان الأعلى فائدة، واطلب شهادة مخالصة رسمية.
- [ ] برمجة الأهداف الزمنية: اكتب جدول يوزع مخصصاتك على أهداف قريبة ومتوسطة وبعيدة، مع تواريخ استحقاق واضحة.
- [ ] فرض فترة التبريد المالي: جمّد قراراتك الشرائية الكبيرة وأجّل الرغبات غير الملحة لمدة 30 يوم من استلام الفلوس.
- [ ] التحقق من الجهات المرخصة: ما تحولش أي فلوس وما توقّعش أي عقود شراكة قبل مراجعة التراخيص الرسمية ودراسة الجدوى.


Comments