عملاء كتير بيدخلوا فرع البنك الأيام دي لربط مدخراتهم في شهادة آمنة، وبيخرجوا بعد توقيع عقد طويل الأجل بيفاجئهم عند طلب السيولة بخصم جزء ضخم من أصل رأس المال؛ والحل الوحيد لحماية أموالك هو الفهم الدقيق لهيكلة وثائق التأمين الاستثماري وكشف شروطها المالية قبل كتابة اسمك على استمارة التعاقد.
غلطتك الأولى بتكلفك سنين.
البنوك بقت تعرض خطط استثمارية مختلطة مع التأمين، وغالباً المندوب بيعرضها بأسلوب براق يخليك تخلط بين الشهادة البنكية المضمونة وبين وثائق التأمين اللي بتقبل الربح والخسارة.
السر الأول: فخ التأمين البنكي (Bancassurance) والفرق بين وثيقة التأمين وشهادة الاستثمار البنكية
لما بتدخل فرع البنك (سواء البنك الأهلي المصري أو بنك مصر أو البنك التجاري الدولي CIB في مصر، أو مصرف الراجحي والبنك الأهلي السعودي SNB وبنك الإمارات دبي الوطني في الخليج) عشان تربط مبلغ في وعاء ادخاري، وبدلاً من مقارنة شهادات الاستثمار والودائع التقليدية، بيوجهك أحياناً موظف الاستقبال لمكتب أنيق داخل الفرع تحت مسمى التأمين البنكي، وهناك بيعرض عليك المندوب خطة مالية بتجمع بين الادخار والعائد المرتفع، وهنا لازم تفهم الفرق بين وثيقة التأمين وشهادة الاستثمار البنكية؛ لأن الشهادة البنكية أو الوديعة لأجل هي التزام مصرفي مباشر مضمون أصل رأس المال بالكامل بقوة البنك المركزي، بينما وثائق التأمين الاستثماري المعروفة عالمياً باسم (Unit-Linked) هي عقد مع شركة تأمين مستقلة يدمج بين “غطاء حماية تأميني” وبين “شراء وحدات في صناديق استثمار” قابلة للربح والخسارة وغير مضمونة العائد.
العقدين مختلفين تماماً.
ومن الزوايا الحاسمة اللي لازم تنتبه لها قبل التعاقد هي معرفة حكم التأمين التكافلي والاستثماري في الشريعة الإسلامية؛ لأن الوثائق التجارية التقليدية بتعتمد على عقود المعاوضة وبتوجه أموال الصناديق غالباً لشراء أذون خزانة وسندات حكومية ذات فائدة ثابتة، في حين إن وثائق “التأمين التكافلي” المعتمدة بتقوم على مبدأ “التبرع التعاوني” لتغطية المخاطر، واستثمار الفائض في أدوات مالية خالية من شبهة الربا. وعشان ما تقعش في حيرة، إزاي تكشف هوية العقد الحقيقية وإنت قاعد قدام الموظف؟
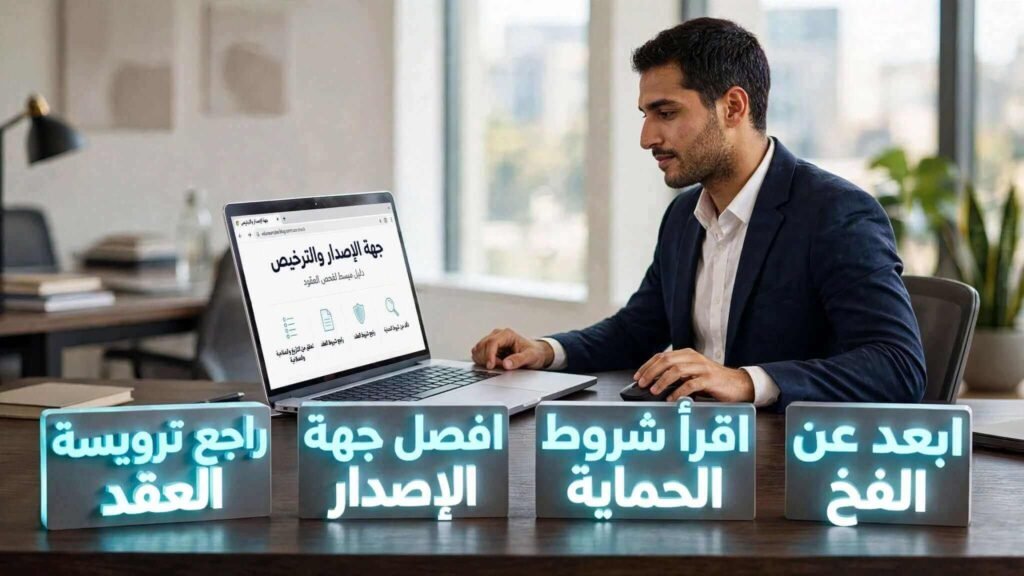
الخطوات العملية: 4 إجراءات حاسمة لفحص العقد وكشف هوية الوثيقة قبل التوقيع
- فحص الهوية القانونية في ترويسة استمارة التعاقد: راجع ورقة طلب الاشتراك وانظر في أعلى الصفحة على اليمين واليسار، عشان تتأكد هل العقد صادر من البنك نفسه ولا من شركة تأمين متعاقدة مع البنك لاستئجار مساحة تسويقية بالفرع (مثل مراجعة تفاصيل وثائق التأمين على الحياة من أليانز ومصر لتأمينات الحياة أو متلايف وأكسا في مصر، أو شركات تكافل الراجحي والجزيرة تكافل والتعاونية في السعودية، وسكون للتأمين في الإمارات).
- طلب فصل نسبة التأمين عن نسبة الاستثمار بالورقة والقلم: اطلب من المندوب كشفاً مكتوباً يوضح إزاي بيتوزع قسطك الدوري، عشان تعرف بدقة الجزء المقتطع كرسوم حماية تأمينية لا تُسترد، والجزء الفعلي الموجه لشراء الوحدات (مع العلم أن الاستثمار هنا لا يضمن عائداً ثابتاً وقابل لتقلبات السوق بعكس الشهادات البنكية، وتختلف نسب الاستقطاع من شركة لأخرى، ويجب مراجعة الموقع الرسمي للشركة والجدول المعتمد).
- تحذير خطير: التوقيع على طلب الوثيقة الإلكترونية أو الورقية بناءً على “الجدول التوضيحي الافتراضي” (Illustration Table) اللي بيعرضه المندوب على شاشة التابلت يعرضك لخسارة مالية جسيمة؛ لأن الأرقام التوقعية المعروضة غير ملزمة قانوناً للشركة، ولازم تطلب قراءة الشروط التعاقدية الملزمة وجدول الاستقطاعات الفعلي قبل سداد أي دفعة.
- التحقق من شهادة الاعتماد الشرعي وصناديق التكافل: راجع رقم فتوى هيئة الرقابة الشرعية المطبوع على غلاف الوثيقة، واختار بنفسك توجيه أموالك إلى صناديق التأمين التكافلي المتوافقة مع الشريعة (مثل صناديق مصر لتأمينات الحياة التكافلي أو صناديق تكافل الراجحي للأسهم الإسلامية والصكوك) لضمان نقاء عوائدك المالية.
السر الثاني: التشريح المالي للأقساط وفخ المصاريف الإدارية وعمولات المندوب في أول سنتين
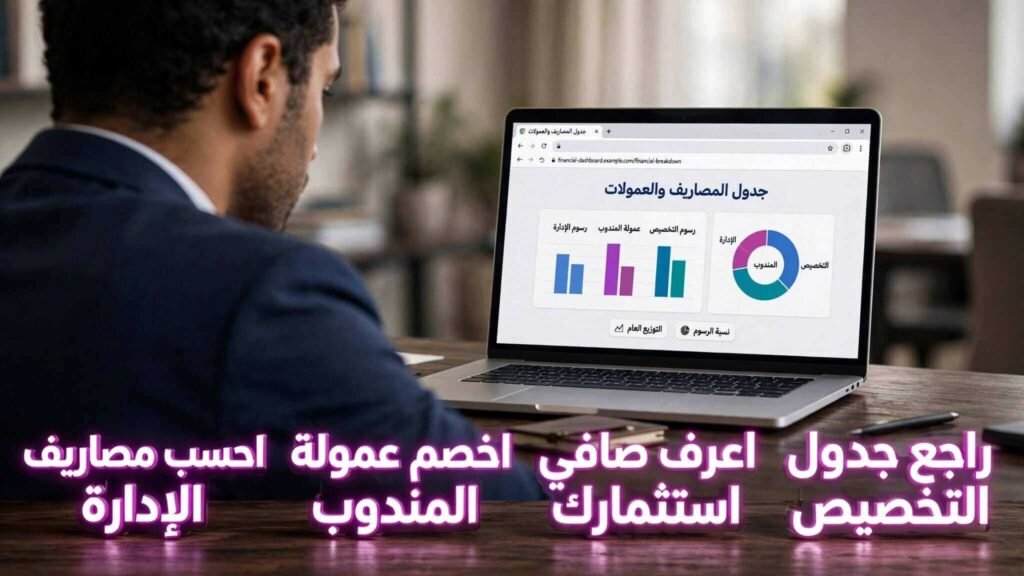
أكبر صدمة بيواجهها المشتركين لما يكتشفوا عيوب وثائق التأمين البنكي هي إن الرصيد الفعلي في أول سنتين بيكون ضئيل جداً مقارنة بإجمالي المبالغ المسددة؛ والسبب المحاسبي الخفي هنا هو إن شركات التأمين في عقود وثائق التأمين الاستثماري بتطبق نظام التحميل الأمامي للمصاريف (Front-End Loading)، بمعنى إن الجزء الأكبر من أقساطك في البداية بيروح لتغطية فخ المصاريف الإدارية وعمولات المندوب في أول سنتين، بالإضافة إلى رسوم إصدار الوثيقة وفتح الملف وتكلفة الفحص الطبي، وما بيتبقاش غير جزء محدود هو اللي بيتحول لشراء وحدات في الصندوق، بعكس ميزة الاستثمار في الصكوك الإسلامية وأدوات الدخل البديلة.
فلوسك بتتآكل في البداية.
مش بس كده، ده فيه عامل تاني بيستنزف القسط وهو تأثير زيادة عمر المؤمن عليه على تكلفة الغطاء التأميني السنوي؛ لأن شركة التأمين بتخصم شهرياً مبلغاً يسمى “تكلفة خطر الوفاة والعجز” (Cost of Insurance)، والتكلفة دي بيتم تسعيرها اكتوارياً بناءً على سن المشترك وحالته الصحية وما إذا كان مدخناً أم لا، وبالتالي كل ما زاد السن أو وجدت عوامل خطورة صحية، ارتفعت قيمة الاستقطاع الشهري للحماية، وقل المبلغ المتبقي للاستثمار الفعلي (وتختلف الرسوم الإدارية ونسب التخصيص من جهة لأخرى، ويجب مراجعة الموقع الرسمي للشركة)، إزاي تحسب بنفسك الصافي الحقيقي اللي بيدخل محفظتك؟
الخطوات العملية: طريقة حساب صافي استثمارك الفعلي بعد خصم المصاريف والعمولات
- استخراج جدول توزيع الأقساط والمصاريف من العقد: افتح الملحق المالي المسمى “جدول الوثيقة” وراجع عمود “نسبة التخصيص للاستثمار” أمام السنة الأولى والثانية والثالثة مقارنة بالسنوات اللاحقة، عشان تشوف بعينك النسبة المئوية اللي بتتخصم كمصاريف تأسيس وإصدار في بداية عمر العقد.
- حساب تكلفة الغطاء التأميني حسب السن والحالة الصحية: راجع جدول تسعير المخاطر المرفق بالوثيقة، واطلب من المندوب بياناً يوضح قيمة قسط الحماية الصافي المخصوم شهرياً، وكيف يتزايد هذا الخصم تلقائياً مع تقدمك في العمر أو في حالة تسجيلك كمدخن في استمارة التعاقد.
- تطبيق معادلة كيفية حساب صافي المبلغ المستثمر بعد خصم الرسوم: عشان تحسب أموالك المستثمرة بنفسك، افترض أن قسطك الشهري يعادل 100 دولار كمتوسط تقريبي، وطبق المعادلة التالية: [إجمالي الدفعة الشهرية أو الربع سنوية – (رسوم الإصدار والتسويق + رسوم الإدارة الشهرية الثابتة + قسط تكلفة الحماية التأمينية)] = صافي المبلغ المحول لشراء وحدات استثمارية.
- مقارنة هيكل الرسوم بين الشركات المرخصة قبل التعاقد: ما تكتفيش أبداً بالعرض المقدم داخل فرع البنك اللي بتتعامل معاه، وقارن جداول المصاريف بين 3 شركات مرخصة على الأقل، ويمكنك مراجعة القواعد والضوابط الرقابية المنظمة لنشاط التأمين عبر موقع الهيئة العامة للرقابة المالية في مصر كمصدر رسمي لمراجعة الحقوق التنظيمية غير المذكورة في هذا الدليل.
السر الثالث: مقصلة جدول قيمة التصفية والاسترداد لوثائق التأمين الاستثماري عند الكسر المبكر
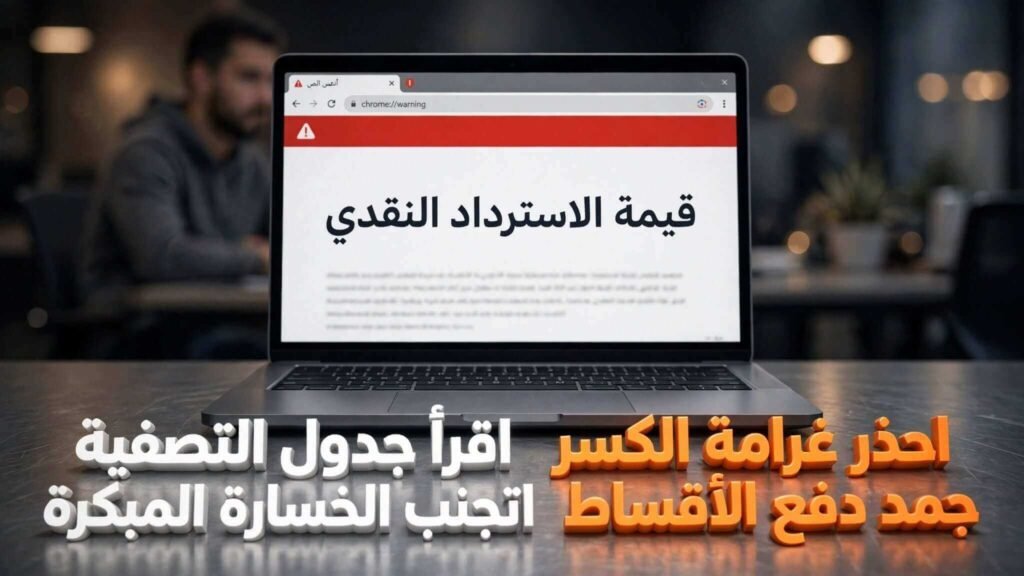
المصطلح الأخطر اللي لازم تفهمه قبل دفع أول قسط هو جدول قيمة الاسترداد أو قيمة التصفية النقدية (Surrender Value)؛ لأن العميل اللي بيتعامل مع الوثيقة كأنها حساب توفير بنكي ويقرر طلب إلغاء وثيقة التأمين واسترداد الأموال بعد سنة أو سنتين أو تلاتة لظروف طارئة، بيتفاجأ إن الشركة ما بتردش له إجمالي الأقساط اللي دفعها من جيبه، بل بتحسب القيمة السوقية للوحدات القليلة المتبقية بعد خصم مصاريف السنوات الأولى، وبعدين بتخصم منها كمان “غرامة كسر وتصفية مبكرة” (تختلف نسبتها وشروطها من شركة لأخرى حسب جدول العقد الرسمي)، فيلاقي نفسه بيستلم مبلغاً هزيلاً جداً مقارنة بأصل مدخراته.
الكسر المبكر يعني خسارة.
عشان كده خبراء التخطيط المالي بيأكدوا دايماً إن وثائق التأمين الاستثماري مصممة هيكلياً كأداة التزام طويلة الأجل جداً، وما بتبدأش تعوض مصاريفها التأسيسية وتوصل لنقطة التعادل المالي (Break-Even Point) إلا بعد مرور 7 إلى 10 سنوات على الأقل من الانتظام في السداد؛ وبالتالي فهمك الدقيق لشروط الإلغاء والاسترداد قبل التوقيع، ومعرفتك بالحلول البديلة المتاحة وقت الأزمات، هو خط الدفاع الأول عن مدخرات عمرك، إيه هي البدائل الذكية اللي تنقذك من مقصلة التصفية لو واجهتك ضائقة مالية؟
الخطوات العملية: تكتيكات ذكية لحماية أموالك والهروب من غرامات الكسر المبكر
- فحص عمود القيمة الاستردادية في جدول التصفية: اطلب قبل الإمضاء الاطلاع على جدول قيمة التصفية والاسترداد المرفق بالعقد، واقرأ بدقة الأرقام المكتوبة في عمود “قيمة الاسترداد النقدي” أمام السنة الأولى والثانية والثالثة وقارنها بعمود “إجمالي الأقساط المسددة” لتعرف حجم الخصم الفعلي عند الإلغاء المبكر.
- تحذير خطير: يُمنع تماماً وضع أموال الطوارئ أو المدخرات التي ستحتاجها لالتزامات قريبة خلال أقل من 5 سنوات (مثل مصاريف الزواج، أو الرسوم الدراسية، أو دفعات الأقساط العقارية) داخل وثيقة تأمين استثماري؛ لأن اضطرارك لكسر الوثيقة مبكراً سيعرض أصل أموالك لخصومات تعاقدية قاسية لا يمكن تعويضها.
- تفعيل استراتيجية تجميد الأقساط المؤقت كحل بديل لتجنب مقصلة تصفية العقد: لو واجهتك أزمة سيولة مفاجئة، ما تلغيش الوثيقة، وقدم طلباً عبر الموقع الرسمي للشركة أو خدمة العملاء (مثل فرع مصر لتأمينات الحياة في مصر، أو بوابة تكافل الراجحي والجزيرة تكافل في السعودية) لتحويل العقد إلى “وثيقة مخفضة مدفوعة” (Paid-up Policy) تتوقف فيها عن دفع أقساط جديدة مع بقاء رصيدك مستثمراً حتى نهاية المدة، أو اطلب تفعيل فترة “تجميد الأقساط المؤقت” (Premium Holiday) حسب شروط عقدك. (تحذير خطير: إياك تتوقف عن الدفع من نفسك بدون تقديم طلب رسمي؛ لأن الشركة هتستمر في خصم “تكلفة التأمين الإجبارية” والمصاريف الإدارية من رصيد وحداتك الاستثمارية كل شهر لحد ما الرصيد يتآكل بالكامل وتتلغي الوثيقة بخسارة 100%).
- استخدام ميزة الاقتراض بضمان الوثيقة: في حال احتياجك لسيولة نقدية عاجلة بعد مرور السنوات الثلاث الأولى من سريان العقد، قدم طلب “اقتراض بضمان الوثيقة” (Policy Loan) للحصول على تمويل نقدي بضمان القيمة الاستردادية الحالية لوثيقتك (تختلف نسبة التمويل المتاحة وتكلفته من شركة لأخرى، ويجب مراجعة الموقع الرسمي للشركة) دون الاضطرار لكسر العقد النهائي وخسارة أصل مدخراتك. (تحذير خطير: لازم تقارن نسبة فائدة القرض بالعائد الفعلي للصندوق قبل ما توافق؛ عشان لو فايدة القرض أعلى من أرباحك، القرض هيتحول لفخ ديون بيستنزف أصل الوثيقة وتطلع خسران).
السر الرابع: كشف حساب الصناديق الداخلية.. إزاي تقيّم أداء استثمارك وما تنخدعش بالأرقام التوقعية؟
لازم تعرف إن الجزء المقتطع للاستثمار في وثائق التأمين الاستثماري بيتوجه لشراء وحدات في صناديق استثمارية داخلية تديرها شركات إدارة أصول متعاقدة مع شركة التأمين (مثل صناديق الأسهم، أو صناديق الدخل الثابت والصكوك، أو الصناديق المتوازنة لدى شركات مثل أليانز ومصر لتأمينات الحياة ومتلايف في مصر، أو صناديق الراجحي المالية والجزيرة كابيتال والتعاونية في السعودية)؛ والخدعة التسويقية هنا هي إن المندوب بيطبع لك ورقة عرض بتفترض عائداً سنوياً ثابتاً ومرتفعاً على مدار 10 أو 15 سنة، بينما الواقع الفعلي يعتمد كلياً على تقلبات الأسواق المالية ويخضع لخصم “مصاريف إدارة الصندوق السنوية” وأتعاب أمين الحفظ (تختلف نسب رسوم الإدارة السنوية للصندوق من شركة لأخرى، ويجب مراجعة نشرة الشروط الرسمية).
الأرقام الورقية خادعة.
عشان كده ما ينفعش تسيب أموالك بدون متابعة، بل لازم تجري عملية مقارنة عوائد صناديق الاستثمار المرتبطة بوثائق التأمين مع مؤشرات السوق القياسية (مثل مؤشر البورصة المصرية EGX30 في مصر، أو مؤشر السوق المالية السعودية تاسي TASI في المملكة)، ويمكنك مراجعة اللوائح والضوابط التنظيمية التي تحكم شفافية تسعير الوحدات وحقوق حملة الوثائق في الخليج عبر موقع هيئة التأمين السعودية كمصدر رقابي رسمي للمعلومات التنظيمية غير المذكورة في هذا الدليل لتستفيد من تأثير الفائدة المركبة على المدى الطويل، إزاي تقدر تراقب حسابك وتدير وحداتك الاستثمارية بنفسك من موبايلك؟
الخطوات العملية: إزاي تراقب أداء الصناديق وتدير وحداتك الاستثمارية بذكاء؟
- الدخول على التطبيق الرقمي وبوابة العملاء لتحديد نوع الصندوق: حمل التطبيق الرسمي لشركة التأمين على هاتفك (مثل تطبيق MyAllianz أو بوابة MetLife Egypt أو تطبيق مصر لتأمينات الحياة في مصر، أو تطبيق تكافل الراجحي وبوابة الجزيرة تكافل وتطبيق التعاونية في السعودية، وبوابة Sukoon في الإمارات)، وافتح قسم “توزيع الأصول” (Asset Allocation) لاختيار الصندوق الاستثماري الذي يناسب قدرتك على تحمل المخاطر (متحفظ، متوازن، أو جريء).
- تحذير خطير: الاعتماد على عمود “العائد التوقعي” في جدول العرض التسويقي لبناء التزامات مالية مستقبلية يعرضك لصدمة مالية قاسية؛ لذلك يجب عليك التفرقة بصرامة في ورقة التعاقد بين عمود “العائد المضمون” (الذي يكون غالباً صفراً أو نسبة رمزية في عقود Unit-Linked) وبين عمود “العائد الافتراضي غير المضمون” الخاضع لمخاطر السوق.
- آلية مراجعة سعر الوحدة الاستثمارية ومراقبة أداء الصندوق ربع سنوياً: ادخل كل 3 أشهر على صفحة أسعار الوحدات (NAV – Net Asset Value) المنشورة عبر الموقع الرسمي لشركة التأمين أو منصات المتابعة المالية (مثل بوابة معلومات مباشر مصر، أو منصة تداول السعودية Saudi Exchange وبوابة أرقام المالية في الخليج)، واحسب عائدك الحقيقي الصافي بنفسك عبر المعادلة التالية: [نسبة نمو سعر الوحدة السنوي – (رسوم إدارة الصندوق السنوية + معدل التضخم المعلن)] = العائد الاستثماري الصافي.
- تفعيل حق التحويل المجاني بين الصناديق أوقات أزمات البورصة: استغل ميزة “التحويل بين الصناديق” (Fund Switching) التي تتيحها شركات التأمين مجاناً لعدد محدد من المرات سنوياً (تختلف عدد المرات المجانية من شركة لأخرى، ويجب مراجعة شروط الوثيقة)، واطلب عبر التطبيق نقل وحداتك المتراكمة من “صندوق الأسهم عالي المخاطرة” إلى “صندوق النقد أو الصكوك الآمن” فور ظهور بوادر هبوط حاد في البورصة لحماية رأس مالك.
السر الخامس: معادلة افصل التأمين عن الاستثمار.. إمتى تكون الوثيقة مفيدة وإمتى تكون عبئاً مالياً؟

لو سألت أي مستشار مالي مستقل في السوق العربي عن أفضل استراتيجية لبناء الثروة، هينصحك فوراً بتطبيق قاعدة (Buy Term and Invest the Difference) كبديل ذكي للوثائق المركبة؛ والقاعدة دي معناها ببساطة إنك تشتري “وثيقة تأمين حياة مؤقت” (Term Life Insurance) مخصصة للحماية فقط ضد خطر الوفاة والعجز بدون أي شق استثماري، وتستثمر الفائض بنفسك في أصول حقيقية أو الاستثمار في سبائك الفضة أو الأسهم عبر منصات مرخصة بدون دفع عمولات تسويق مركبة.
الفصل بيضاعف أرباحك.
في المقابل، التقييم المهني المحايد بيفرض علينا توضيح الجانب الآخر من المعادلة: إمتى تكون وثائق التأمين الاستثماري مفيدة ومناسبة فعلاً؟ الوثيقة المدمجة بتكون حلاً عملياً لفئة واحدة محددة، وهي الشخص اللي ما عندوش أي انضباط ذاتي للادخار الشهري وبيصرف أي سيولة في إيده، ومحتاج أداة “ادخار إجباري طويل الأجل” مربوطة بغطاء حماية فوري لأسرته يصرف للورثة المستفيدين مباشرة دون الدخول في إجراءات تجميد الحسابات وتقسيم التركات الطويلة. وإزاي تعمل حسبة المقارنة بنفسك قبل ما تاخد قرارك النهائي؟
الخطوات العملية: خطة تطبيق معادلة فصل التأمين عن الاستثمار والمقارنة المالية
- طلب عرض سعر منفصل لوثيقة تأمين حياة مؤقت (حماية فقط): تواصل مع قسم مبيعات الأفراد في شركات التأمين المرخصة (مثل مصر لتأمينات الحياة أو أليانز أو QNB لتأمينات الحياة في مصر، أو التعاونية وتكافل الراجحي والدرع العربي في السعودية)، واطلب تسعيراً لوثيقة “تأمين مؤقت على الحياة” بنفس مبلغ الحماية المعروض عليك في الوثيقة الاستثمارية لتعرف التكلفة الحقيقية الصافية للغطاء التأميني.
- إجراء حسبة المقارنة التراكمية على برنامج إكسيل أو ورقة خارجية: احسب فرق التكلفة الشهرية بالمعادلة التالية: [القسط الشهري للوثيقة الاستثمارية المركبة – قسط وثيقة الحماية المؤقتة الصافي] = فائض الاستثمار المباشر، ثم قارن العائد المتوقع لو وضعت هذا الفائض شهرياً لمدة 10 سنوات في صناديق استثمار مباشرة منخفضة الرسوم (عبر تطبيقات مرخصة مثل ثاندر Thndr ومباشر والبنك الأهلي نت في مصر، أو تطبيق الراجحي المالية ودراية المالية ومنصة عوائد وسهم في السعودية).
- تحديد الهدف المالي الأساسي لحسم القرار: حدد أولويتك بوضوح تام؛ إذا كان هدفك الأول هو “ضمان مبلغ تعويض فوري لتأمين مستقبل الأولاد في حالة الوفاة مع التزام ادخاري إجباري” فالوثيقة المدمجة تخدم هدفك، أما إذا كان هدفك هو “تعظيم الثروة وتنمية رأس المال مع مرونة السيولة” فإن فصل التأمين عن الاستثمار المباشر يتفوق باكتساح.
- تحذير خطير: إياك تقدم طلب إلغاء لوثيقة تأمين قائمة بالفعل لتطبيق معادلة الفصل قبل صدور الموافقة الطبية النهائية واستلام وثيقة الحماية المؤقتة البديلة؛ لأن ظهور أي عارض صحي جديد قد يؤدي لرفض إصدار الوثيقة الجديدة أو استثناء بعض الأمراض، فتفقد غطاء الحماية التأميني القديم والجديد معاً.
السر السادس: ما هي فترة التروي أو المراجعة القانونية (Free-Look Period) لإلغاء الوثيقة واسترداد أموالك؟
من أهم الأسرار القانونية اللي بيحميها القانون في مصر والسعودية ودول الخليج، واللي نادراً ما بيذكرها مندوب المبيعات للعميل داخل البنك، هي إنك تعرف إيه هي فترة التروي أو المراجعة القانونية (Free-Look Period) لإلغاء الوثيقة؛ حيث تمنح القوانين الرقابية لكل مشترك جديد “مهلة مراجعة مجانية” تبدأ من تاريخ استلامه الفعلي لنسخة العقد (تتراوح غالباً بين 15 إلى 30 يوماً حسب اللوائح التنظيمية لكل دولة وشروط الشركة، ويجب مراجعة العقد الرسمي للتأكد من المدة الدقيقة)، ويحق للعميل خلال هذه المهلة التراجع عن التعاقد وطلب إلغاء وثائق التأمين الاستثماري واسترداد 100% من القسط المدفوع (بعد خصم تكلفة الكشف الطبي الفعلي فقط إن وجد) دون تطبيق جدول غرامات التصفية.
القانون بيحميك بالكامل.
وهنا بيظهر التساؤل الحاسم لدى العملاء المتضررين من البيع المضلل: هل تتيح الجهات الرقابية مثل الرقابة المالية استرجاع القسط كاملاً خلال شهر؟ الإجابة القاطعة هي نعم؛ فالجهات التنظيمية (مثل الهيئة العامة للرقابة المالية FRA في مصر، وهيئة التأمين IA في السعودية، ومصرف الإمارات المركزي CBUAE في الإمارات) تفرض رقابة صارمة ضد ممارسات “البيع المضلل” (Mis-selling) التي يتم فيها إيهام العميل بأن الوثيقة هي شهادة ادخار بنكية، وتلزم الشركات برد كامل المبلغ متى تقدم العميل بطلب رسمي موثق خلال فترة التروي القانونية، إيه هي الخطوات القانونية الصحيحة لتنفيذ هذا الاسترداد بدون خسارة دولار واحد؟
الخطوات العملية: الإجراءات القانونية لاسترداد كامل أموالك خلال فترة المراجعة المجانية
- الفحص الفوري لصفحة الاستثناءات وجدول الرسوم خلال 48 ساعة: بمجرد استلامك لنسخة الوثيقة الرسمية (سواء عبر شركات الشحن مثل أرامكس وبوسطة أو عبر البريد الإلكتروني المسجل)، افتح فوراً صفحة “جدول الاستقطاعات وقيم التصفية” وصفحة “الاستثناءات العامة”، وطابق الأرقام المكتوبة مع الكلام الشفهي الذي سمعته في البنك خلال أول يومين ولا تترك العقد مركوناً في الدرج.
- تقديم طلب إلغاء كتابي رسمي في المقر الرئيسي للشركة وليس للمندوب: إذا قررت التراجع خلال مهلة المراجعة المجانية، توجه فوراً إلى فرع خدمة العملاء الرئيسي لشركة التأمين (مثل المقر الرئيسي لشركة أليانز بالقاهرة الجديدة أو مصر لتأمينات الحياة بوسط البلد، أو مراكز خدمة عملاء تكافل الراجحي والجزيرة تكافل بالرياض وجدة) أو عبر البوابة الإلكترونية الرسمية للشركة، وقدم طلباً مكتوباً بالصيغة التالية: (أقر أنا [الاسم رباعي] حامل وثيقة رقم [رقم الوثيقة] المستلمة بتاريخ [التاريخ] برغبتي في إلغاء الوثيقة خلال فترة المراجعة القانونية المجانية Free-Look Period واسترداد كامل القسط المسدد على حسابي البنكي رقم IBAN […] مع إعطائي رقم قيد الطلب الرسمي).
- تحذير خطير: احذر تماماً من حيلة المماطلة التي يلجأ إليها بعض مناديب المبيعات عندما يطلبون منك الانتظار لمدة شهرين أو ثلاثة بحجة “تفعيل الأرباح على النظام الإلكتروني”؛ لأن الهدف الحقيقي من هذا التأجيل هو تفويت مهلة المراجعة القانونية المجانية (15 إلى 30 يوماً) ليضمن المندوب عدم استرداد عمولته التسويقية وتفقد أنت حقك القانوني في استرجاع أصل مالك كاملاً.
- تصعيد شكوى رسمية للجهات الرقابية في حالة البيع المضلل أو المماطلة: في حال رفضت الشركة استلام طلب الإلغاء خلال المهلة القانونية أو ثبت تعرضك لخداع تسويقي داخل البنك، ارفع شكوى رسمية موثقة برقم قيد (عبر بوابة شكاوى الهيئة العامة للرقابة المالية أو منظومة الشكاوى الحكومية الموحدة 16528 في مصر، أو عبر بوابة “اهتم” التابعة لهيئة التأمين السعودية ببيانات النفاذ الوطني الموحد في المملكة) مرفقاً بها إيصال خصم القسط ورقم الوثيقة.
السر السابع: 7 فخاخ قاتلة تدمر أموالك في وثائق التأمين الاستثماري (تجنبها فوراً)
من واقع تحليل آلاف الحالات والشكاوى في السوق العربي، بنلاقي إن الخسائر الفادحة ما بتحصلش بسبب طبيعة المنتج المالي نفسه بقدر ما بتحصل بسبب وقوع المشتركين في أخطاء إجرائية قاتلة؛ وعلى رأسها مخاطر الاعتماد على الوعود الشفهية لمندوب المبيعات داخل فرع البنك دون قراءة البنود التعاقدية، بالإضافة إلى أخطاء اختيار وسيلة الدفع وإهمال إدارة الصناديق على المدى الطويل.
تفصيلة صغيرة بتضيعك.
حماية مدخراتك بتطلب منك تطبيق معايير التدقيق المالي والتقني الصارمة؛ لأن غفلتك عن بند واحد في استمارة الإفصاح الطبي أو ربط الأقساط بوسيلة دفع خاطئة كفيل بتحويل خطتك الادخارية إلى عبء مالي وقانوني معقد. وإزاي تحمي عقدك وأموالك من الفخاخ السبعة الأكثر تدميراً للمدخرات؟
الخطوات العملية: قواعد الحماية الصارمة لتأمين عقدك وأموالك من الفخاخ السبعة
- الفخ الأول (الاعتماد على الوعود الشفهية للمندوب): لا تصدق أبداً وعوداً شفهية مثل “تقدر تسحب أصل فلوسك مع أرباحها كاملة بعد سنة واحدة”، وطبق قاعدة التوثيق الصارمة: أي ميزة أو نسبة عائد غير مكتوبة ومختومة رسمياً داخل “جدول القيم الاستردادية” في العقد لا يعتد بها قانوناً أمام أي جهة رقابية أو قضائية.
- الفخ الثاني (المبالغة في قيمة القسط الدوري): لا تلتزم بقسط شهري يتجاوز 10% من صافي دخلك المستقر (فإذا كان دخلك مثلاً يعادل 1000 دولار، لا يتخطى قسطك 100 دولار كحد أقصى)؛ لأن الالتزام بقسط ضخم يفوق قدرتك المالية يعرضك للتعثر مع أول أزمة طارئة، مما يؤدي لسقوط الوثيقة (Policy Lapse) وتآكل ما دفعته في السنوات الأولى.
- الفخ الثالث (خطورة ربط قسط الوثيقة ببطاقة الائتمان والفوائد المركبة المتأخرة): اربط سداد الأقساط بحسابك البنكي الجاري عبر تفويض الخصم المباشر (Direct Debit) أو ادفعها عبر القنوات الإلكترونية الفورية (مثل تطبيق إنستاباي وفوري في مصر، أو نظام سداد للمدفوعات وتطبيق مصرف الراجحي في السعودية)، وتجنب تماماً ربط الخصم التلقائي ببطاقة الائتمان (Credit Card) حتى لا يتحول قسط الوثيقة إلى مديونية مقترضة تخضع لغرامات وفوائد تأخير مركبة إذا تأخرت في تسوية البطاقة.
- الفخ الرابع (فخ إخفاء البيانات الطبية وأثره على رفض صرف التعويض مستقبلاً): تحذير خطير: إياك تستجيب لنصيحة أي مندوب بإخفاء تاريخك المرضي (مثل الضغط، أو السكري، أو العمليات الجراحية السابقة) أو عدم ذكر التدخين في “استمارة الإفصاح الطبي” بحجة تسريع قبول الوثيقة وتخفيض القسط؛ لأن شركات التأمين تراجع السجلات الطبية للمشترك عند المطالبة، وإثبات “إخفاء بيانات جوهرية” يمنح الشركة الحق القانوني الكامل في إبطال العقد ورفض صرف مبلغ التعويض لأسرتك.
- الفخ الخامس (أثر التضخم طويل الأجل على ثبات مبلغ التأمين دون زيادة متدرجة): تجنب تثبيت قيمة القسط ومبلغ التغطية بالعملة المحلية لمدة 15 أو 20 سنة دون حماية من التضخم، واطلب عند التعاقد تفعيل ملحق “الزيادة السنوية المتدرجة” (Indexation Clause) الذي يرفع القسط ومبلغ الحماية التأمينية سنوياً بنسبة محددة للحفاظ على القوة الشرائية لأموالك عند الاستحقاق.
- الفخ السادس (تسليم الأقساط نقداً في يد المندوب): امتنع نهائياً عن تسليم أي مبالغ نقدية (كاش) لمندوب التأمين يداً بيد دون إيصال إلكتروني رسمي، وتأكد دائماً من السداد داخل القنوات المصرفية المعتمدة للشركة واستلام رسالة تأكيد فورية (SMS) من النظام المركزي للشركة تفيد بإضافة القسط إلى حساب وثيقتك.
- الفخ السابع (ترك الصندوق الاستثماري بدون متابعة حتى نهاية المدة): لا تترك أموالك في صندوق أسهم مرتفع المخاطر حتى آخر يوم في عمر العقد، بل قم قبل موعد انتهاء الوثيقة واستحقاقها بعامين كاملين بالدخول إلى بوابة الشركة الرقمية وتنفيذ أمر “تأمين المكاسب” (Locking-in Gains) عبر نقل إجمالي الوحدات والأرباح إلى صندوق النقد أو الدخل الثابت الآمن، لحماية ثروتك من أي هبوط مفاجئ في الأسواق قبل لحظة القبض.
الخلاصة بالأرقام: مقارنة البدائل وطريقة حساب الميزانية بنفسك
تطبيق هذه البدائل الذكية بدقة يقلص المصاريف الإدارية المهدرة بنسبة تتراوح بين 30% إلى 40%، مع منحك سيطرة كاملة على سيولتك النقدية وحماية تأمينية فعالة لأسرتك.
أسئلة حاسمة تدور في عقل المدخر والمستثمر قبل التعاقد (FAQ)
1. كيف أسترد فلوسي من وثيقة التأمين بأقل خسارة ممكنة لو قررت الإلغاء؟
2. متى تبدأ وثيقة التأمين الاستثماري في تحقيق أرباح حقيقية تتجاوز ما دفعته؟
3. هل التأمين البنكي الاستثماري حلال أم حرام شرعاً في مصر والخليج؟
4. ما هو الفرق بين شهادة البنك المضمونة ووثيقة (Unit-Linked) من حيث الأمان؟
5. ما هي فترة التروي أو المراجعة القانونية (Free-Look Period) وإزاي أحسب مدتها؟
6. ماذا يحدث لأموال المشتركين في حالة إفلاس شركة التأمين أو تصفية أعمالها؟
7. للمغتربين: هل تغطي الوثيقة خطر الوفاة أو العجز لو حصل خارج دولة الإصدار؟
8. هل تخضع مبالغ التعويض أو الأرباح المستردة في نهاية العقد للضرائب أو تجميد التركات؟
9. إزاي أتصرف لو اكتشفت إن المندوب كتب بيانات غير صحيحة في طلب الوثيقة بدون علمي؟
10. هل أقدر أنقل وثيقتي من شركة تأمين لشركة تانية زي نقل الحسابات البنكية؟
قائمة المراجعة الذهبية قبل التوقيع (احفظها سكرين شوت على موبايلك)
قبل ما تاخد أي خطوة أو تمضي على استمارة التعاقد في وثائق التأمين الاستثماري، تأكد من تنفيذ هذه البنود السبعة:
- [ ] فحص ترويسة العقد القانونية: التأكد من اسم شركة التأمين المصدرة للوثيقة في أعلى الاستمارة وعدم الخلط بينها وبين شهادات الادخار البنكية المضمونة.
- [ ] استلام جدول التخصيص والتصفية: مراجعة النسبة المئوية المخصومة كمصاريف إدارية في أول 3 سنوات، ومعرفة القيمة الاستردادية الفعلية عند الكسر المبكر.
- [ ] مطابقة شهادة الرقابة الشرعية: التحقق من رقم الفتوى الشرعية وكون العقد تأميناً تكافلياً يوجه الوحدات لصناديق أسهم نقية وصكوك إسلامية.
- [ ] الإفصاح الطبي الكامل والدقيق: كتابة كافة البيانات الصحية والتدخين والعمليات السابقة بنفسك في الاستمارة لضمان عدم رفض صرف التعويض لأسرتك مستقبلاً.
- [ ] تحديد سقف القسط الآمن: عدم الالتزام بقسط شهري يتجاوز 10% من صافي دخلك المستقر، وربط السداد بحساب بنكي جاري وليس ببطاقة ائتمان.
- [ ] تفعيل ملحق الحماية من التضخم: طلب تفعيل بند الزيادة السنوية المتدرجة (Indexation) للحفاظ على القوة الشرائية لمبلغ التأمين عند الاستحقاق.
- [ ] توثيق تاريخ استلام الوثيقة: قراءة الشروط والاستثناءات فور استلام العقد لاستغلال فترة المراجعة المجانية (15 إلى 30 يوماً) لو قررت الإلغاء واسترداد مالك كاملاً.


Comments
[…] غلطة إنك تشتري بوليصة تأمين طبي بناءً على كلام المندوب الشفهي أو الإعلانات […]