تخيل إنك صاحي الصبح تلاقي عربيتك متخبطه من قدام ومحدش شاف حاجة ، أو لا قدر الله حصل حادثة كبيرة واتصابت إصابة محترمة. المشهد ده كابوس، لكن اللي بيزوده سواد إنك تكتشف إنك مش مغطى كويس، وإن الفلوس اللي هاتدفعها على التصليح هتضرب جيبك في مقتل. هنا بيظهر بطل القصه، تأمين السيارات الشامل، اللي بيفرق بين يوم تقلب فيه موازينك ويوم تعدي فيه الأزمة على خير . أنا هنا عشان أفهمك كل حاجة عنه.
السوق المصري دلوقتي بقى مليان شركات تأمين، وكل واحدة بتقولك “أنا الأفضل”، لكن الحقيقة إن الموضوع مش دعاية، الموضوع بنود وشروط وتفاصيل صغيرة لو غفلت عنها، ممكن تدفع فلوس على الفاضي . الأيام دي مع غلاء أسعار قطع الغيار والصيانة، التأمين الشامل بقى استثمار ذكي مش رفاهية. لكن السؤال اللي بيحير الجميع: إزاي أختار الوثيقة الصح؟ وإزاي أضمن إن الشركة هتقف جنبي وقت الجد؟ .
عندي في جعبتي خبرة سنين في دهاليز التأمين في مصر، شفت فيها ناس اتعوضت عدل وعربيات رجعت زي الجديدة، وشفت ناس تانية دفعت أقساط ومحصلتش حاجة بسبب بند صغير في وثيقة ما قرأتهاش . في الدليل ده هاشرح لك كل حاجة عن تأمين السيارات الشامل، من أنواعه وشروطه لحد إزاي تتصرف في الحادثة وتاخد حقك. هاخليك تفهم اللعبة وتلعبها صح، عشان تنام مرتاح البال وعربيتك في الأمان .
خلينا نبدأ رحلة الأمان، ونفهم مع بعض ليه القانون المصري ألزم بالتأمين، وليه التأمين الشامل هو الحل الأمثل في زحمة وجنون شوارعنا. هانشرح بنود الوثيقة بالتفصيل، ونقولك على الحيل اللي بتخلي شركة التأمين توافق على تعويضك بسرعة. كمان هانقارن بين الشركات عشان تعرف تختار الأفضل ليك. يلا بينا نبدأ، ونأمن عربيتك وفلوسك وأعصابك .
ما الفرق بين التأمين الإلزامي وتأمين السيارات الشامل في مصر؟
أول حاجة لازم تفهمها إن فيه نوعين أساسيين للتأمين على العربية في مصر، والخلط بينهم بيوقع ناس كتير في مصايب . النوع الأول هو التأمين الإلزامي (المرور)، وده قانوني بتعمله مع تجديد الترخيص كل سنة. ده تأمين ضد الغير، يعني بيغطي التلفيات اللي انت عملتها في عربية غيرك أو في الممتلكات العامة. لكنه مش بيدي تعويض عن الأضرار اللي حصلت لعربيتك انت، ولا بيغطي السرقة أو الحريق .
النوع التاني هو تأمين السيارات الشامل، وده بطل قصتنا النهاردة، لأنه بيوفر حماية كاملة لعربيتك الفرق الجوهري إن الشامل بيغطي الأضرار اللي تحصل لعربيتك انت، سواء كنت انت الغلطان أو الطرف التاني (حتى لو الطرف التاني ماعندهوش تأمين). كمان بيشمل تغطية ضد السرقة الكلية أو الجزئية، والحريق، والكوارث الطبيعية، والسطو. طبعاً هو أغلى من الإلزامي بكتير، لكنه بيدي راحة بال لا تقدر بتمن .
خليني أوضح لك بمثال بسيط: لو انت غلطان وعملت حادثة، وعربيتك اتنيشت، الإلزامي مش هيدفع مليم في تصليح عربيتك، بس هيدفع للطرف التاني. أما الشامل، هيدفع الاتنين، تصليح عربيتك وتصليح عربية الطرف التاني، لحد حدود مبلغ معين في الوثيقة . طبعاً فيه استثناءات وبنود، وهانعرفها بعدين. المهم إنك تبقى عارف إن الإلزامي واجب قانوني، والشامل واجب لراحة بالك .
نقطة مهمة: التأمين الإلزامي ممكن يكون مغطى من شركة، والشامل من شركة تانية، عادي جداً . لما تعمل حادثة، الشركة اللي عاملة الشامل هي اللي هتتصرف معاك وترجع هي تاني على الشركة التانية لو لزم الأمر. انت بس بلّغهم وهما يتصرفوا. اللي يهمك إن الشامل هو اللي هيلمك، وهو اللي هيدفع ويصلح. فـ وأنت بتجدد رخصة العربية، متنساش تأمين المرور، لكن كمل الأمان بالشامل عشان متندمش .
شروط الحصول على تأمين السيارات الشامل: هل عربيتك مؤهلة؟
مش أي عربية تقدر تأمن عليها شامل، فيه شروط بتحددها شركات التأمين لازم تعرفها قبل ما تروح . أول شرط هو سن العربية، أغلب الشركات بتأمن على العربيات اللي عمرها أقل من 5 أو 7 سنين بالكتير. لو عربيتك أقدم من كده، ممكن ترفض أو تطلب كشف هندسي معقد وتكون القيمة التأمينية أقل. كمان موديل العربية بيفرق، فيه موديلات ليها سمعة أعطال أو سرقة عالية، الشركة ممكن ترفضها أو ترفع القسط .
تانى شرط هو مكان ركن العربية . الشركة هتسألك: عربيتك بتركن فين؟ في جراج خاص ولا في الشارع؟ لو في الشارع، القسط هيكون أعلى لأن خطر السرقة والحوادث المجهولة بيزيد. بعض الشركات بتطلب إن العربية تتركن في مكان آمن ومؤمن عليه. وسائل الحماية الإضافية (زي جهاز إنذار أو قفل دركسيون أو GPS) بتقلل القسط. فـ قبل ما تتصل بالشركة، جهز إجابات الأسئلة دي عشان محدش يضحك عليك .
الشرط التالت هو تاريخك كمؤمن وسائق . فيه حاجة اسمها “نسبة عدم المطالبات”، ودي مكافأة ليك لو ماعملتش حوادث في السنة اللي فاتت، بتخلي القسط أرخص. لكن لو ليك تاريخ حوادث كبير، الشركة هتشوفك خطر كبير وترفع القسط أو ترفضك. كمان السن ليه عامل، السائقين الأصغر سناً (تحت 25 سنة) بيتعاملوا إنهم أعلى خطورة. بعض الشركات بتطلب إن اللي يسوق العربية يكون هو المؤمن عليه، أو تسجل كل السائقين المسموح لهم
كمان فيه شرط متعلق بنوع الاستخدام. هل عربيتك للاستخدام الشخصي بس، ولا بتستخدمها في شغل وتطبيقات نقل وبتدور على أفضل سيارة للعمل في أوبر وتطبيقات التوصيل؟ الاستخدام التجاري بيزود القسط جداً لأن نسبة الحوادث أعلى. بلاش تخبي حقيقة استخدامك، لأن لو حصل حادث وانت بتشتغل عليها، والشركة عرفت، ممكن ترفض التعويض بالكامل. الصراحة مع شركة التأمين بتضمن حقك لما تحتاجهم. كن صريحاً من البداية عشان تريح دماغك.
تأمين السيارات الشامل: 8 خطوات ذهبية لحماية عربيتك وأعصابك في مصر.
أهم بنود وثيقة تأمين السيارات الشامل اللي لازم تقرأها قبل التوقيع
الناس اللي بتقول “التأمين نصاب”، غالباً ما قرأتش الوثيقة بتاعتها، ومتفاجئتش إن فيه حاجات مش متغطية . أهم بند لازم تفهمه هو “نسبة التحمل”، ودي المبلغ اللي هاتدفعه من جيبك في أي حادثة قبل ما الشركة تدفع الباقي. مثلاً لو نسبة التحمل 2% وقيمة عربيتك التأمينية نص مليون، هاتدفع 10,000 جنيه من جيبك في كل حادثة. النسبة دي بتفرق جداً في سعر القسط، كل ما كانت أعلى، كل ما القسط السنوي أرخص .
تانى بند هو “حدود التغطية”، أو المبلغ الأقصى اللي الشركة هاتدفعه في السنة أو في الحادثة الواحدة . تأمين السيارات الشامل بيكون إما بقيمة سوقية (بيحسب سعر العربية في السوق) أو بقيمة تأمينية متفق عليها. لازم تعرف القيمة اللي هاتتعوض عليها، لأنها لو أقل من سعر عربيتك الحقيقي، هاتخسر. كمان شوف بند “الاستهلاك”، بعض الشركات بتخصم نسبة استهلاك من قيمة قطع الغيار اللي هتتغير. الكلام ده كله مكتوب، خد وقتك واقراه .
فيه بند مهم جداً اسمه “الاستثناءات”، ودي الحاجات اللي الشركة مش هاتدفع فيها ولا مليم . زي مثلاً: السواقة تحت تأثير الكحول أو المخدرات، أو استخدام العربية في سباقات، أو الأضرار الناتجة عن حرب أو أعمال شغب. كمان لو سبت المفتاح جوه العربية واتسرقت، بعض الشركات متغطيش. الاستثناءات دي لازم تعرفها كويس، لأنها المواقف اللي هاتبقى فيها لوحدك. متعتمدش على الكلام الشفوي، الوثيقة هي الحكم .
نقطة تانية محدش بيقولك عليها: إجراءات المطالبة بالتعويض . الوثيقة بتحدد المدة اللي لازم تبلغ فيها عن الحادث (غالباً 48 ساعة)، والأوراق المطلوبة (محضر الشرطة، تقرير المعاينة، صورة الرخصة). لو تأخرت، ممكن تفقد حقك في التعويض. كمان فيه بند “التصليح في التوكيل” أو “مراكز معتمدة”، بعض الوثائق تلزمك بمراكز صيانة محددة. لو انت بتحب تصلح عند ميكانيكي معين، لازم تتأكد من البند ده الأول. اقرا كل كلمة وفوقها، فكرهالك .
كيف تحسب شركات التأمين تكلفة تأمين السيارات الشامل؟
تسعير تأمين السيارات الشامل مش عشوائي، ده علم كامل وبيختلف من شركة للتانية، ومن عربية للتانية . أول عامل وأهم عامل هو سعة الموتور (السي سي)، كل ما زادت السعة، زاد القسط، لإن العربية بتبقى أقوى وأسرع وأعلى خطراً في الحوادث. تاني عامل: قيمة العربية نفسها، سواء سعرها في السوق أو القيمة التأمينية المتفق عليها. العربية الغالية قسطها أغلى، لأن تعويضها هيكون أكبر. ده منطق بسيط .
تانى عامل هو نوع العربية وسمعتها في السوق المصري . فيه عربيات معروفة بإنها بتتسرق كتير (زي بعض الموديلات الكوري والصيني)، وفيه عربيات قطع غيارها غالية جداً (زي الأوروبي الفاخر). النوعين دول بيزيدوا القسط. كمان موديل السنة بيفرق، كل ما كانت العربية أحدث، كل ما كان القسط أعلى شوية، لكن تعويضها أفضل. الشركة بتشوف إنك هاتطلب تصليح في التوكيل، وده غالي. فـ متفاجئش لما تسمع الرقم .
بقى فيه حاجة اسمها “خصم عدم المطالبات”، ودي مكافأة على حسن سلوكك في القيادة . لو انت ما عملتش أي حادثة خلال مدة التأمين (سنة)، الشركة بتديك خصم على القسط في السنة الجديدة، والخصم ده بيزيد كل سنة لحد ما يوصل لنسبة كويسة جداً (قد توصل لـ 40% أو أكتر). ده معناه إنك لما تسوق بحرص، بتوفر فلوس. لكن لو عملت حادثة، الخصم ده بيقل أو بيروح خالص. فـ السواقة النضيفة بتجيب فلوس .
كيف تحسب القسط بنفسك؟ اسأل الشركات عن “سعر الصرف” أو “النسبة المئوية من قيمة العربية”. فيه مواقع مقارنات تأمين أونلاين بتديك أسعار تقريبية. بس خد بالك، الأسعار بتتغير مع الوقت، ومع تغيرات السوق الحالية وسعر الدولار. القسط اللي دفعته السنة دي، ممكن يزيد أو يقل السنة الجاية. فـ متعتمدش على رقم قديم. خد عروض أسعار من 3 شركات على الأقل، وقارن بينهم. متبخلش على نفسك بالتعب ده، لأنه بيوفرلك فلوس كتير
كيف تتصرف في حالة الحادث لضمان تعويض تأمين السيارات الشامل؟
حصل الحادث، لا قدر الله، أول حاجة: حافظ على أعصابك، وتأكد من سلامتك وسلامة اللي معاك . تاني حاجة: ماتحركش العربية من مكانها إلا لو فيه خطر داهم، عشان مندوب التأمين والمرور يعاينوا المكان زي ما هو. لو حركتها، ممكن الشركة ترفض التعويض بحجة إنك مشوهت مسرح الحادث. طفي الموتور، وشغل الفلشر (الإنتظار الرباعي)، ونزل حط المثلث العاكس. الأمان الأول وبعدين الورق .
ثالث خطوة: اتصل فوراً على شرطة النجدة، وبلغ عن الحادث، لازم يكون فيه محضر رسمي
. من غير محضر، مفيش تعويض، الكلام ده اتكتب بدم في وثائق التأمين. كمان اتصل على شركة التأمين (رقمهم هاتلاقيه في الوثيقة)، وبلغهم بالمكان والحادث. هيرسلوا لك مندوب معاينة. صور كل حاجة بموبايلك: العربية من كل الزوايا، التلفيات، رقم لوحة العربية التانية، رخصة السائق التاني، والشارع كله. الصور دي دليلك .
رابع خطوة: لما يجي مندوب التأمين، شاركه كل التفاصيل بصراحة ووضوح، ووريه الصور . هيكتب تقرير معاينة، اقراه كويس قبل ما تمضي، وتأكد إن كل التلفيات متسجلة. لو فيه حاجة ناقصة، قوله يضيفها. خد صورة من التقرير. بعدين روح قسم الشرطة، واعمل المحضر الرسمي. المحضر لازم يكون مطابق لتقرير المعاينة. الموضوع كله بياخد وقت، لكنه الطريق الوحيد للتعويض. طول بالك واتصرف بهدوء .
خامس خطوة: راجع شركة التأمين بالمحضر وتقرير المعاينة، وهم هيوجهوك على مركز الصيانة المعتمد . في بعض الشركات، هما اللي بياخدوا العربية ويصلحوها ويرجعوها لك. في غيرها، بتصلح على وتاخد الفلوس بعدين. اعرف نظام شركتك. احتفظ بكل الفواتير والإيصالات. التعويض بياخد وقت (أسابيع)، فـ استحمل. الأهم إنك عملت اللي عليك، والباقي على الشركة. تأمين السيارات الشامل وقف جمبك وقت الشدة .
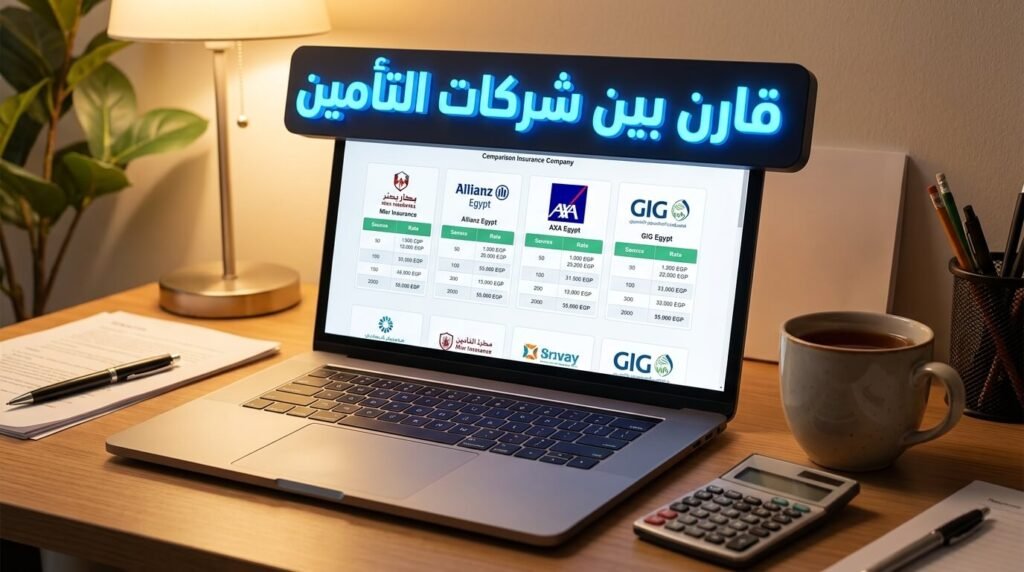
مقارنة بين شركات التأمين: كيف تختار أفضل شركة ليك؟
السؤال ده بيحير ناس كتير، لأن الإعلانات كلها بتقول “نحن الأفضل” . لكن الحقيقة إن مفيش شركة مثالية مطلقة، فيه اللي يناسبك واللي ما يناسبكيش. أول معيار: سرعة التعويض وخدمة العملاء. اسأل صحابك وجروبات السوشيال ميديا عن تجاربهم الحقيقية مع الشركات. هل الشركة بتعطل في دفع التعويض؟ هل بيردوا على التليفون بسرعة؟ السمعة أهم من سعر القسط. الشركة الرخيصة اللي مبتدفعش تعويض، يبقى فلوسك راحت في الأرض .
تانى معيار: شبكة مراكز الصيانة المعتمدة . هل الشركة متعاقدة مع توكيلات ومراكز معتمدة كتير في منطقتك؟ ولا هاتضطر تروح مكان بعيد عشان تصلح؟ لو عربيتك أوروبي أو كوري، تأكد إنهم متعاقدين مع التوكيل بتاعك. بعض الشركات بتعقدك في التصليح وتقولك “ده مش مغطى” أو “نسبة التحمل هتزيد” لو رحت التوكيل. وضوح شبكة الصيانة بيوفر عليك وقت ومجهود كبير. اسأل قبل ما توقع .
المعيار التالت: تغطية السرقة والحريق والكوارث الطبيعية . مش كل الوثائق الشاملة واحدة، فيه وثائق بتغطي السرقة الكلية بس، وفيه بتغطي الجزئية (زي سرقة الإكصدام أو الأنوار). كمان تأكد من تغطية الحريق (بسبب ماس كهربائي مثلاً)، والسطو (تكسر الزجاج وسرقة المحتويات). في مصر، تغطية الكوارث الطبيعية (سيول، أمطار غزيرة) بقت مهمة الأيام دي. قارن التغطيات مش بس الأسعار، الأرخص دايماً بينقص حاجة .
نصيحة من خبير: نزل تطبيق شركة التأمين وشوف تقييم الناس ليه على جوجل بلاي وآب ستور . التقييمات بتقول لك الحقيقة، لو مفيش تطبيق أو خدمة أونلاين سهلة، يبقى الشركة لسه في العصر الحجري. كمان شوف مقارنات الأسعار في مواقع متخصصة، لكن متخليش السعر هو العامل الوحيد. ادفع شوية زيادة في شركة محترمة ومضمونة، أحسن ما تدفع أقل وتقعد تجري ورا حقك. راحة البال مش بتتسعر .
| وجه المقارنة | التأمين الإلزامي (المرور) | تأمين السيارات الشامل | الأفضل ليك |
|---|---|---|---|
| تغطية أضرار عربيتك | لا | نعم | الشامل يحميك |
| تغطية السرقة والحريق | لا | نعم (حسب الوثيقة) | الشامل للأمان الكامل |
| التكلفة السنوية | منخفضة جداً | مرتفعة نسبياً | الإلزامي أرخص لكن محدود |
| نسبة التحمل | لا يوجد | موجودة (تدفع جزء) | الشامل فيه تحمل لكنه يغطي |
| إجباري قانوناً | نعم، لتجديد الترخيص | اختياري لكن ينصح به | الإلزامي قانون، الشامل حماية |
خلاصة الخبراء: هل تأمين السيارات الشامل استثمار ذكي ولا مصروف إضافي؟
بعد الرحلة اللي خدناها سوا، نيجي للسؤال المحوري: ندفع ولا مندفعش؟ . بص يا سيدي، في شوارع مصر اللي مفاجآتها كتير، تأمين السيارات الشامل هو استثمار ذكي جداً، خصوصاً لو عربيتك جديدة أو سعرها عالي. تكلفة الحادثة الواحدة ممكن تبقى أكبر بكتير من قسط التأمين لسنين. هو مش مصروف إضافي، هو درع حماية لمدخراتك. اللي يقولك “أنا شاطر ومش هاصطدم”، ده واهم، لأن غيرك ممكن يصطدم بيك. القرار ليك، لكن الحساب المنطقي بيقول: أمّن .
طبعاً فيه ناس بتقول “أنا بدفع ومش بحتاج”، وده شعور طبيعي، لكن إنت مش بتدفع عشان تستخدم، إنت بتدفع عشان تنام مرتاح . زي ما بتدفع تأمين صحي وممكن ما تمرضش، التأمين على العربية راحة بال. لما تحصل حادثة كبيرة، هتلاقي نفسك قاعد في البيت والشركة بتصلحلك عربيتك من غير ما تدفع الآلاف. ده غير إنك بتحمي نفسك من المسؤولية المالية تجاه الغير. الاستثمار في راحة البال عمره ما كان خسارة .
لكن لو عربيتك قديمة جداً وقيمتها السوقية قليلة، هنا ممكن تفكر: هل قيمة القسط والتأمين تستاهل مقابل قيمة التعويض اللي هاتاخده لو حصل حادث؟ . لو قيمة العربية 100 ألف، والقسط السنوي 10 آلاف، ونسبة التحمل 5%، يبقى ممكن يكون مش أوفر حاجة. ساعتها ممكن تكتفي بالإلزامي، وتحوش فلوس التصليح في جنب. كل حالة ليها ظروفها، أحسبها بالورقة والقلم، ومتخليش حد يضحك عليك. المهم تاخد القرار بعلم .
في النهاية، القرار يرجعلك، لكن افتكر إن تأمين السيارات الشامل مش بس ورق، ده خدمة وناس هتقف جنبك وقت الشدة . اختار شركة مضمونة، اقرأ وثيقتك كويس، واتعلم إزاي تتصرف لو حصل حادث. الأمان مش رفاهية، الأمان ضرورة في زمن غلاء الأسعار وتغيرات السوق الحالية. حافظ على عربيتك، وحافظ على فلوسك، وحافظ على أعصابك. يومك ما يوحشك يا رب، وعربيتك دايماً في الأمان .
1. هل تأمين السيارات الشامل بيغطي التصليح في التوكيل؟
ده بيعتمد على بند “التصليح في التوكيل” في وثيقتك. بعض الشركات بتغطي التصليح في التوكيل بدون ما تزود نسبة التحمل، لكن شركات تانية بتطلب منك تدفع نسبة تحمل أعلى لو روحت التوكيل. فيه وثائق بتلزمك بمراكز صيانة معتمدة بس مش توكيل. لازم تقرأ البند ده قبل ما تجدد، وتأكد من حقك.
2. إزاي أبلغ عن حادث لشركة التأمين بسرعة؟
اتصل على رقم الطوارئ بتاع الشركة اللي هتلاقيه في وثيقة التأمين أو على الكارت اللي معاك في العربية. غالباً هيكون فيه أبلكيشن موبايل تقدر تبلغ من خلاله وترفع صور الحادث مباشرة. المهم تبلغ في خلال 24 أو 48 ساعة بالكتير. متأخرش، لأن كل شركة ليها مدة إبلاغ محددة، ولو عديتها ممكن تتحرم من التعويض.
3. هل تأمين السيارات الشامل بيغطي الخدوش البسيطة؟
بيغطي الخدوش لو كان ليها طرف تالت ومحضر شرطة. لكن الخدوش المجهولة (زي حد خربشها وهي واقفة) غالباً مش هتكون متغطية إلا لو عندك بند خاص “أضرار مجهولة”، وده نادر ومكلف. كمان لازم تشوف نسبة التحمل، لو قيمة التصليح أقل من نسبة التحمل، مش هتستفيد حاجة. ده غير إنك لو استخدمت التأمين في خدش بسيط، خصم عدم المطالبات بتاعك بيروح.
4. القسط بيزيد كل سنة ليه حتى لو ما عملتش حوادث؟
القسط ممكن يزيد حتى بدون حوادث بسبب التضخم وارتفاع أسعار قطع الغيار وسعر الصرف. الشركة بتحسب الخطر المستقبلي بناءً على السوق كله، مش بس بناءً على تاريخك. لكن زيادة القسط دي ممكن تتقابل بخصم عدم المطالبات اللي عندك، وده بيقلل التأثير. اسأل الشركة عن سبب الزيادة، وفاصل لو الزيادة مش منطقية.
5. لو بعت عربيتي، التأمين الشامل بتاعها يروح فين؟
تقدر تطلب من شركة التأمين إلغاء الوثيقة واسترداد الجزء المتبقي من القسط (بشكل نسبي) بعد خصم مصاريف إدارية. أو تنقل التأمين للمشتري لو حابب، ودي بتبقى ميزة في البيع. لكن متنساش تبلغ الشركة بعملية البيع رسمياً عشان تتعدل الوثيقة. لو مبلغتش، التأمين يفضل باسمك، والمشتري مش هيستفيد منه لو حصل حاجة.
🔗 مصادر موثوقة عن التأمين
🏛️ الهيئة العامة للرقابة المالية
زيارة الموقع الرسمي
Comments
[…] أو الصدامات. عشان تحمي نفسك، لازم تعمل حسابك في تأمين السيارات الشامل: 8 خطوات على العربية أول ما تشتريها، خصوصاً لو كانت زيرو أو كسر […]
[…] خطير: إياك توافق على دمج رسوم تأمين السيارات الشامل السنوية لـ 5 سنين داخل أصل مبلغ التمويل عشان ما تدفعش […]